

Low CIBIL Score Loan Approval Tips - AI GENERATED
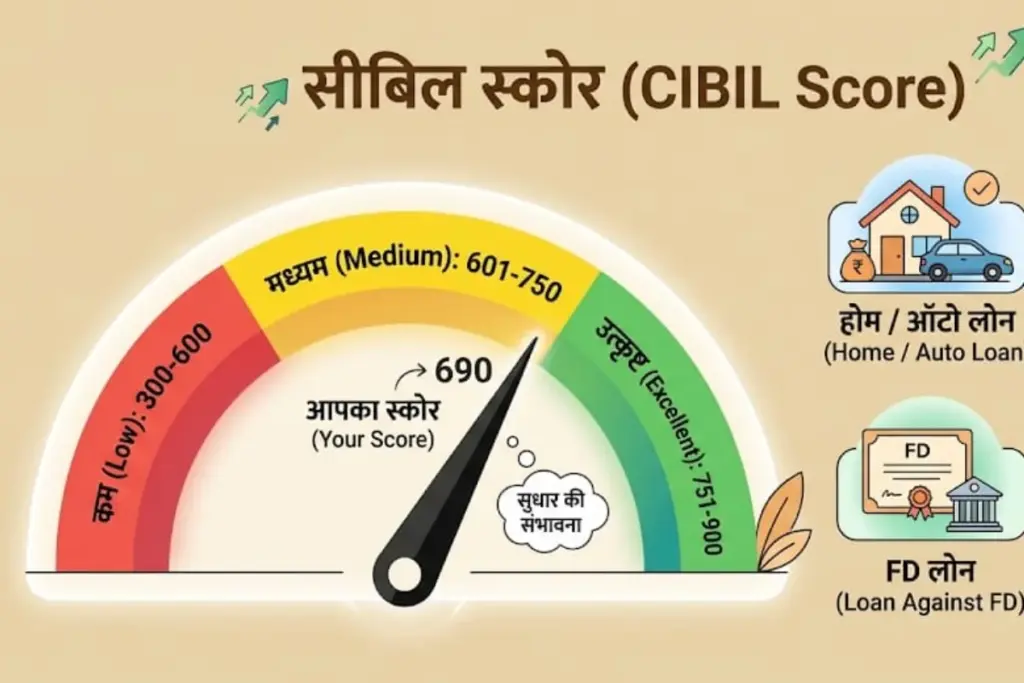
Bad CIBIL Score Loan Tips: अगर आप लोन लेने की योजना बना रहे हैं, तो आपका CIBIL Score काफी अहम भूमिका निभाता है. बैंक, NBFC और अन्य वित्तीय संस्थाएं लोन आवेदन पर विचार करते समय आवेदक की क्रेडिट हिस्ट्री और भुगतान रिकॉर्ड समेत कई पहलुओं को देखती हैं. आम तौर पर 300 से 900 के बीच CIBIL Score को मापा जाता है और 750 या उससे अधिक का स्कोर बेहतर माना जाता है. ऐसे आवेदकों को लोन मिलने की संभावना बेहतर हो सकती है. लेकिन अगर आपका स्कोर कम है, तो इसका मतलब यह नहीं है कि आपको लोन नहीं मिल सकता.
खराब CIBIL Score पर भी मिल सकता है Loan
कम या खराब CIBIL Score होने के बावजूद लोन मिल सकता है. हालांकि, ऐसे मामलों में बैंक या वित्तीय संस्था आपकी आय, रोजगार, मौजूदा कर्ज, भुगतान क्षमता और अन्य दस्तावेजों को ज्यादा ध्यान से देख सकती है. कुछ मामलों में अतिरिक्त दस्तावेज या ज्यादा ब्याज दर भी लागू हो सकती है. खासतौर पर पर्सनल लोन जैसे असुरक्षित कर्ज में कम क्रेडिट स्कोर होने पर शर्तें सख्त हो सकती हैं. इसलिए लोन लेने से पहले ब्याज दर, प्रोसेसिंग फीस और अन्य शुल्कों की पूरी जानकारी लेना जरूरी है.
कम स्कोर पर लोन लेने के विकल्प
अगर आपका CIBIL Score कम है, तो आप कुछ अन्य विकल्पों पर भी विचार कर सकते हैं. बैंक के अलावा कुछ NBFC और डिजिटल लेंडिंग प्लेटफॉर्म भी क्रेडिट प्रोफाइल के आधार पर लोन उपलब्ध कराते हैं. हालांकि, हर संस्था की पात्रता और ब्याज दर अलग-अलग होती है. कम स्कोर वाले आवेदक के लिए Secured Loan भी एक विकल्प हो सकता है. इसमें किसी संपत्ति या वित्तीय साधन को सुरक्षा के तौर पर रखा जाता है. उदाहरण के तौर पर गोल्ड, प्रॉपर्टी या बैंक FD के बदले लोन लिया जा सकता है. ऐसे लोन में ऋणदाता के लिए जोखिम अपेक्षाकृत कम हो सकता है.
Co-Applicant या Guarantor से मिल सकती है मदद
कम CIBIL Score की स्थिति में मजबूत क्रेडिट प्रोफाइल वाले Co-Applicant के साथ लोन के लिए आवेदन करना एक विकल्प हो सकता है. अच्छी आय और बेहतर क्रेडिट हिस्ट्री वाला सह-आवेदक लोन आवेदन की पात्रता को प्रभावित कर सकता है. हालांकि, अंतिम निर्णय संबंधित बैंक या वित्तीय संस्था की अपनी क्रेडिट पॉलिसी के अनुसार होता है.
लोन के लिए किन दस्तावेजों की जरूरत होगी?
लोन आवेदन के दौरान आम तौर पर पहचान और पते से जुड़े दस्तावेज, PAN, आय प्रमाण, सैलरी स्लिप, बैंक अकाउंट और बैंक स्टेटमेंट जैसे दस्तावेज मांगे जा सकते हैं. कम क्रेडिट स्कोर वाले आवेदक से अतिरिक्त दस्तावेज भी मांगे जा सकते हैं, ताकि उसकी आय और लोन चुकाने की क्षमता का आकलन किया जा सके.
ऐसे सुधारें अपना CIBIL Score
अगर आपका क्रेडिट स्कोर कम है, तो उसे सुधारने के लिए सबसे जरूरी है कि EMI और क्रेडिट कार्ड बिल का भुगतान समय पर करें. कम समय में कई लोन या क्रेडिट कार्ड के लिए आवेदन करने से बचें. साथ ही क्रेडिट कार्ड की पूरी लिमिट इस्तेमाल करने के बजाय Credit Utilisation Ratio (CUR) को नियंत्रित रखना बेहतर होता है. इसके अलावा अपनी CIBIL रिपोर्ट को नियमित रूप से चेक करें. अगर रिपोर्ट में कोई गलत जानकारी दिखाई देती है, तो उसे संबंधित क्रेडिट ब्यूरो या वित्तीय संस्था के जरिए ठीक कराने की कोशिश करें.
700, 750 और 900 CIBIL Score का क्या मतलब?
700 का स्कोर कई मामलों में ठीक माना जा सकता है, लेकिन लोन की मंजूरी केवल स्कोर पर निर्भर नहीं करती. वहीं, 750 या उससे अधिक का स्कोर आम तौर पर मजबूत क्रेडिट प्रोफाइल का संकेत माना जाता है. 750 से 900 के बीच स्कोर होने पर भी लोन की मंजूरी, ब्याज दर और राशि की गारंटी नहीं होती, क्योंकि बैंक आय, मौजूदा देनदारियों और अन्य जोखिम कारकों को भी देखते हैं. इसलिए कम CIBIL Score होने पर घबराने की जरूरत नहीं है. लोन मिलने की संभावना बनी रह सकती है, लेकिन ब्याज दर और शर्तें आपकी क्रेडिट प्रोफाइल के अनुसार अलग हो सकती हैं.
भारत एक्सप्रेस
इस तरह की अन्य खबरें पढ़ने के लिए भारत एक्सप्रेस न्यूज़ ऐप डाउनलोड करें.