



UPI Digital Payment System India

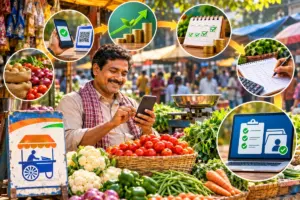
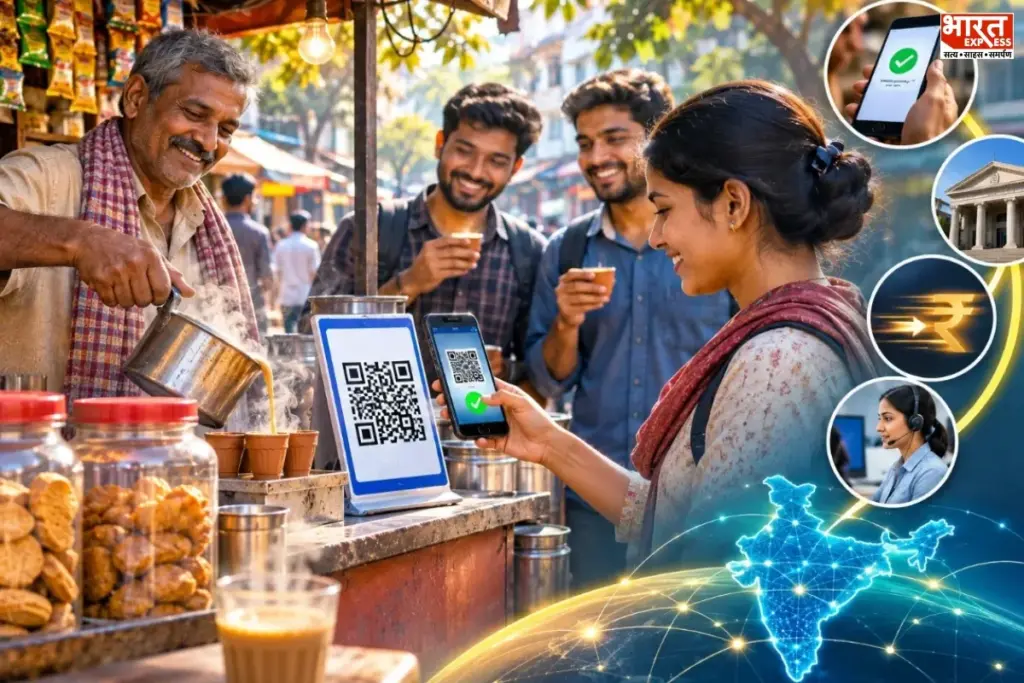
UPI Digital Payment System India: आज के दौर में डिजिटल पेमेंट हमारी रोजमर्रा की जिंदगी का हिस्सा बन चुका है. सब्जी खरीदने से लेकर बड़े शोरूम में शॉपिंग करने तक, लोग मोबाइल से भुगतान करना पसंद कर रहे हैं. लेकिन डिजिटल इंडिया की असली तस्वीर किसी बड़े मॉल या शानदार रेस्टोरेंट में नहीं, बल्कि सड़क किनारे लगी एक छोटी-सी चाय की दुकान पर दिखाई देती है. दुकान के काउंटर पर लगा एक छोटा-सा QR कोड बताता है कि तकनीक किस तरह आम आदमी की जिंदगी बदल सकती है. जरा कल्पना कीजिए, एक चाय की दुकान पर तीन ग्राहक आते हैं. पहला ग्राहक Google Pay इस्तेमाल करता है, दूसरा PhonePe और तीसरा BHIM ऐप से भुगतान करना चाहता है. तीनों ग्राहक दुकानदार के काउंटर पर लगे एक ही QR कोड को स्कैन करते हैं और अपनी-अपनी पसंद के ऐप से पैसे भेज देते हैं. दुकानदार को भी तीन अलग-अलग ऐप रखने की जरूरत नहीं पड़ती. यही भारत के डिजिटल पेमेंट सिस्टम UPI की सबसे बड़ी खूबी है. इस छोटी-सी घटना में डिजिटल भुगतान की एक बड़ी ताकत छिपी है. यह सिर्फ पैसे भेजने का तरीका नहीं, बल्कि ऐसी व्यवस्था है, जिसमें अलग-अलग ऐप और बैंक एक साझा नेटवर्क के जरिए काम करते हैं.
क्या है UPI और कैसे काम करता है चाय की दुकान का QR कोड?
UPI यानी Unified Payments Interface भारत का एक ऐसा इंस्टेंट पेमेंट सिस्टम है, जिसे नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने विकसित किया है. इसकी मदद से ग्राहक अपने बैंक खाते से सीधे दूसरे व्यक्ति या दुकानदार के खाते में पैसे भेज सकता है. जब कोई ग्राहक चाय की दुकान पर लगे QR कोड को स्कैन करता है, तो उसके मोबाइल में मौजूद पेमेंट ऐप दुकानदार की भुगतान संबंधी जानकारी दिखाता है. ग्राहक प्राप्तकर्ता का नाम जांचता है, भुगतान की राशि दर्ज करता है और UPI PIN डालकर ट्रांजैक्शन को मंजूरी देता है. इसके बाद UPI नेटवर्क संबंधित बैंकों और पेमेंट सर्विस प्रोवाइडर्स के बीच भुगतान की प्रक्रिया पूरी करता है. सफल ट्रांजैक्शन होने पर ग्राहक के खाते से पैसे कटते हैं और दुकानदार के खाते या निर्धारित मर्चेंट कलेक्शन अकाउंट में पहुंचते हैं. इस पूरी प्रक्रिया में ग्राहक और दुकानदार का एक ही ऐप इस्तेमाल करना जरूरी नहीं है. यही सुविधा UPI को दूसरे कई भुगतान विकल्पों से अलग बनाती है.
एक QR कोड, कई पेमेंट ऐप: यही है डिजिटल इंडिया की असली ताकत
UPI की सबसे बड़ी विशेषता इंटरऑपरेबिलिटी है. आसान भाषा में समझें तो अलग-अलग कंपनियों के पेमेंट ऐप एक ही साझा नेटवर्क पर काम कर सकते हैं. इसका मतलब है कि PhonePe इस्तेमाल करने वाला ग्राहक Google Pay के QR कोड से भी भुगतान कर सकता है, बशर्ते वह कोड UPI पेमेंट को सपोर्ट करता हो. इस व्यवस्था से दुकानदार को हर ग्राहक की पसंद के हिसाब से अलग-अलग QR कोड लगाने की जरूरत नहीं पड़ती. ग्राहक अपनी सुविधा के अनुसार ऐप चुन सकता है और दुकानदार एक ही सिस्टम के जरिए भुगतान स्वीकार कर सकता है. यह मॉडल डिजिटल पब्लिक इंफ्रास्ट्रक्चर की ताकत भी दिखाता है. इसमें एक साझा तकनीकी व्यवस्था के ऊपर अलग-अलग सरकारी और निजी सेवाएं काम कर सकती हैं. वर्ल्ड बैंक ने भी भारत के UPI को डिजिटल पब्लिक इंफ्रास्ट्रक्चर के एक महत्वपूर्ण उदाहरण के तौर पर देखा है.
डिजिटल पेमेंट, वॉलेट और पेमेंट गेटवे में क्या है अंतर?
अक्सर लोग डिजिटल पेमेंट, मोबाइल वॉलेट और पेमेंट गेटवे को एक ही चीज समझ लेते हैं, जबकि इनकी भूमिका अलग-अलग होती है. UPI के जरिए आमतौर पर ग्राहक अपने बैंक खाते से सीधे भुगतान करता है. वहीं डिजिटल वॉलेट में पहले से जमा प्रीपेड बैलेंस का इस्तेमाल किया जाता है. कुछ समर्थित वॉलेट UPI QR के जरिए भुगतान की सुविधा भी देते हैं. दूसरी तरफ पेमेंट गेटवे मुख्य रूप से ऑनलाइन खरीदारी और वेबसाइट पर होने वाले भुगतान को प्रोसेस करने में मदद करता है. यह UPI नेटवर्क या डिजिटल वॉलेट का दूसरा नाम नहीं है. इनके बीच अंतर समझना छोटे कारोबारियों के लिए भी जरूरी है, ताकि वे अपनी जरूरत के हिसाब से सही पेमेंट सुविधा चुन सकें.
आंकड़ों में देखिए भारत में डिजिटल पेमेंट की बढ़ती ताकत
भारत में डिजिटल भुगतान का विस्तार कितनी तेजी से हुआ है, इसका अंदाजा अलग-अलग सरकारी और अंतरराष्ट्रीय आंकड़ों से लगाया जा सकता है. वित्त मंत्रालय की जुलाई 2025 की एक विज्ञप्ति के अनुसार, RBI का डिजिटल पेमेंट्स इंडेक्स सितंबर 2024 में 465.33 पर पहुंच गया था. मार्च 2018 में इसका आधार 100 रखा गया था. यह देश में डिजिटल भुगतान से जुड़े बुनियादी ढांचे और उसके इस्तेमाल में हुई बढ़ोतरी को दर्शाता है. वहीं आर्थिक सर्वेक्षण 2025-26 में दर्ज NPCI के आंकड़ों के मुताबिक, वित्त वर्ष 2024-25 में UPI के जरिए लगभग 185.87 अरब ट्रांजैक्शन हुए. वित्त वर्ष 2023-24 में यह आंकड़ा 131.13 अरब था. इससे साफ है कि डिजिटल पेमेंट का इस्तेमाल लगातार बढ़ रहा है. वर्ल्ड बैंक की ग्लोबल फिनडेक्स 2025 रिपोर्ट के अनुसार, वर्ष 2024 में निम्न और मध्यम आय वाले देशों के 42 प्रतिशत वयस्कों ने डिजिटल माध्यम से मर्चेंट पेमेंट किया. वर्ष 2021 में यह आंकड़ा 35 प्रतिशत था. हालांकि, इन आंकड़ों का मतलब यह नहीं है कि देश का हर व्यक्ति डिजिटल पेमेंट करने लगा है. ट्रांजैक्शन की संख्या और डिजिटल भुगतान करने वाले अलग-अलग लोगों की संख्या दो अलग बातें हैं.
दुकानदार के लिए सिर्फ पैसा मिलना नहीं, समय पर मिलना भी जरूरी
चाय की दुकान चलाने वाले व्यक्ति के लिए डिजिटल पेमेंट तभी फायदेमंद है, जब उसे अपने पैसे की सही जानकारी मिले और जरूरत पड़ने पर रकम उपलब्ध हो. मान लीजिए, किसी दुकानदार को दिनभर में 100 ग्राहकों से UPI के जरिए भुगतान मिलता है. ऐसे में उसके लिए यह जानना जरूरी है कि कौन-सा भुगतान सफल हुआ, किसका पैसा खाते में आया और किस ट्रांजैक्शन में कोई परेशानी हुई. NPCI के अनुसार, मर्चेंट पेमेंट की रकम समझौते के आधार पर सीधे दुकानदार के बैंक खाते या मर्चेंट पूल अकाउंट में प्राप्त हो सकती है. इसलिए हर QR कोड सेवा में पैसे के सेटलमेंट की प्रक्रिया एक जैसी मानना सही नहीं होगा. किसी भी पेमेंट सेवा को अपनाने से पहले दुकानदार को कुछ बातों की जानकारी जरूर लेनी चाहिए. जैसे पैसा सीधे बैंक खाते में आएगा या किसी कलेक्शन अकाउंट में, सेटलमेंट में कितना समय लगेगा, भुगतान का रिकॉर्ड कैसे मिलेगा और किसी ट्रांजैक्शन में परेशानी होने पर शिकायत कहां करनी होगी.
पेमेंट फेल होने पर ग्राहक और दुकानदार क्या करें?
डिजिटल पेमेंट की सुविधा के साथ कुछ परेशानियां भी आती हैं. कई बार ग्राहक के मोबाइल पर पैसे कटने का मैसेज आ जाता है, लेकिन दुकानदार को भुगतान मिलने की पुष्टि नहीं होती. ऐसी स्थिति में ग्राहक और दुकानदार दोनों असमंजस में पड़ जाते हैं. ऐसे समय में जल्दबाजी करने के बजाय सबसे पहले ट्रांजैक्शन का स्टेटस जांचना चाहिए. ग्राहक अपने ऐप में पेमेंट हिस्ट्री देख सकता है, जबकि दुकानदार अपने बैंक खाते या मर्चेंट रिकॉर्ड में भुगतान की पुष्टि कर सकता है. अगर भुगतान पेंडिंग है, तो तुरंत दोबारा पैसे भेजने से बचना चाहिए. ट्रांजैक्शन रेफरेंस नंबर सुरक्षित रखें और जरूरत पड़ने पर संबंधित बैंक या पेमेंट ऐप में शिकायत दर्ज करें.
RBI के नियमों के मुताबिक, कुछ असफल UPI ट्रांजैक्शन के मामलों में रकम वापस करने की समय-सीमा तय है. यदि फंड ट्रांसफर में लाभार्थी के खाते में पैसा जमा नहीं होता, तो निर्धारित स्थिति में T+1 दिन तक ऑटो-रिवर्सल का प्रावधान है. वहीं मर्चेंट पेमेंट में ग्राहक के खाते से रकम कटने के बाद मर्चेंट को पुष्टि नहीं मिलने की स्थिति में T+5 दिन की समय-सीमा लागू हो सकती है. यहां T का मतलब ट्रांजैक्शन की तारीख है.
डिजिटल पेमेंट बढ़ने के बावजूद लोग कैश क्यों पसंद करते हैं?
भारत में डिजिटल पेमेंट तेजी से बढ़ा है, लेकिन नकद लेनदेन पूरी तरह खत्म नहीं हुआ है. इसकी कई वजहें हैं. कुछ लोगों को नकद भुगतान करना आसान लगता है, तो कुछ के पास स्मार्टफोन या बेहतर इंटरनेट कनेक्टिविटी उपलब्ध नहीं होती. वर्ल्ड बैंक की ग्लोबल फिनडेक्स 2025 रिपोर्ट के अनुसार, जो लोग मर्चेंट पेमेंट के लिए केवल नकदी का इस्तेमाल करते हैं, उनमें पुरानी आदत डिजिटल भुगतान की ओर न बढ़ने की एक प्रमुख वजह है. इसके अलावा डिजिटल पेमेंट में तकनीकी गड़बड़ी, नेटवर्क की समस्या और पैसे फंसने का डर भी लोगों को नकदी इस्तेमाल करने के लिए प्रेरित करता है. छोटे दुकानदारों के सामने भी एक चुनौती है. वे ग्राहकों से डिजिटल भुगतान तो ले लेते हैं, लेकिन सामान सप्लाई करने वाले कई कारोबारियों को भुगतान नकद में करना पड़ सकता है. इसलिए डिजिटल पेमेंट को बढ़ावा देने का मतलब नकदी को पूरी तरह खत्म करना नहीं होना चाहिए. असली उद्देश्य लोगों को भुगतान के ज्यादा विकल्प देना है.
दुनिया के लिए चाय की दुकान के QR कोड में छिपा बड़ा सबक
एक छोटी-सी चाय की दुकान पर लगा QR कोड दुनिया को डिजिटल अर्थव्यवस्था का बड़ा सबक देता है. तकनीक तभी सफल होती है, जब वह आम लोगों के लिए आसान, भरोसेमंद और उपयोगी हो. भारत के UPI मॉडल की खासियत यह है कि इसमें अलग-अलग पेमेंट ऐप एक साझा नेटवर्क पर काम करते हैं. इससे ग्राहकों को अपनी पसंद का ऐप चुनने की आजादी मिलती है और छोटे कारोबारियों के लिए डिजिटल भुगतान स्वीकार करना आसान होता है. लेकिन केवल QR कोड लगा देने से डिजिटल क्रांति पूरी नहीं होती. भुगतान की सही पुष्टि, समय पर रकम की उपलब्धता, पारदर्शी रिकॉर्ड और शिकायतों का आसान समाधान भी उतना ही जरूरी है. आखिरकार, डिजिटल पेमेंट का असली मकसद सिर्फ नकदी का इस्तेमाल कम करना नहीं, बल्कि लेनदेन को सुविधाजनक और सुरक्षित बनाना है. जब एक चाय बेचने वाला दुकानदार और उसका ग्राहक बिना किसी परेशानी के भुगतान कर पाते हैं, तभी तकनीक की असली सफलता दिखाई देती है.
भारत एक्सप्रेस
इस तरह की अन्य खबरें पढ़ने के लिए भारत एक्सप्रेस न्यूज़ ऐप डाउनलोड करें.