




पीएम स्वनिधि योजना पात्र रेहड़ी-पटरी वालों (स्ट्रीट वेंडर्स) को बिना किसी गारंटी (कोलैटरल-फ्री) के कार्यशील पूंजी ऋण (वर्किंग कैपिटल लोन) प्रदान करती है, ताकि वे अपना कारोबार फिर से शुरू कर सकें, चला सकें या बढ़ा सकें. यह लेख एक उदाहरण के तौर पर एक सब्जी विक्रेता की रोजमर्रा की दिनचर्या के जरिए समझाता है कि कैसे माल की खरीद, बिक्री, रोज के खर्च और लोन की किस्तें आपस में जुड़ी होती हैं, और इसके साथ ही आवेदन प्रक्रिया की पूरी जानकारी देता है. यह योजना पात्रता और समय पर भुगतान की शर्तों के तहत क्रमशः 15,000 रुपये, 25,000 रुपये और 50,000 रुपये तक के चरणबद्ध लोन प्रदान करती है.
पीएम स्वनिधि लोन एक स्ट्रीट वेंडर को क्या देता है?
पीएम स्वनिधि लोन पात्र रेहड़ी-पटरी वालों के लिए एक कार्यशील पूंजी सावधि ऋण (Working Capital Term Loan) है, जिसे सहभागी बैंक और ऋणदाता बिना किसी गारंटी के देते हैं. इसमें कर्ज लेने की शुरुआत एक छोटी राशि से होती है और पिछला लोन पूरा चुकाने के बाद ही अगली बड़ी किस्त (ट्रेंच) मिलती है. यह चुकाने योग्य कर्ज है, न कि कोई मुफ्त अनुदान या सीधे 50,000 रुपये पाने का स्वतः अधिकार.
लोन का चरण / अधिकतम लोन राशि / चुकाने की अवधि
पहली किस्त (First Tranche) ₹15,000 12 महीने
दूसरी किस्त (Second Tranche) ₹25,000 18 महीने
तीसरी किस्त (Third Tranche) ₹50,000 36 महीने
लोन की वापसी मासिक किस्तों (EMI) के जरिए की जाती है. ये संशोधित सीमाएं हैं: केंद्रीय मंत्रिमंडल के 27 अगस्त, 2025 के फैसले में पहली और दूसरी किस्त की सीमा को क्रमशः 10,000 रुपये और 20,000 रुपये से बढ़ाकर 15,000 और 25,000 रुपये कर दिया गया था, जबकि तीसरी किस्त की अधिकतम सीमा 50,000 रुपये ही रखी गई. पुरानी सीमाओं वाले पुराने दस्तावेजों को अब वर्तमान प्रस्ताव नहीं माना जाना चाहिए.
इस उदाहरण में दिखाए गए विक्रेता के लिए इसका उद्देश्य बिल्कुल सीधा है: ग्राहकों के आने से पहले माल (स्टॉक) खरीदने के लिए पूंजी जुटाना, और फिर दिन भर की कमाई का सही प्रबंधन करना ताकि कुल बिक्री (टर्नओवर) और खर्च करने योग्य नकदी के बीच कोई भ्रम न रहे.
दुकान खोलने से पहले: स्टॉक की खरीद और भुगतान का मिलान
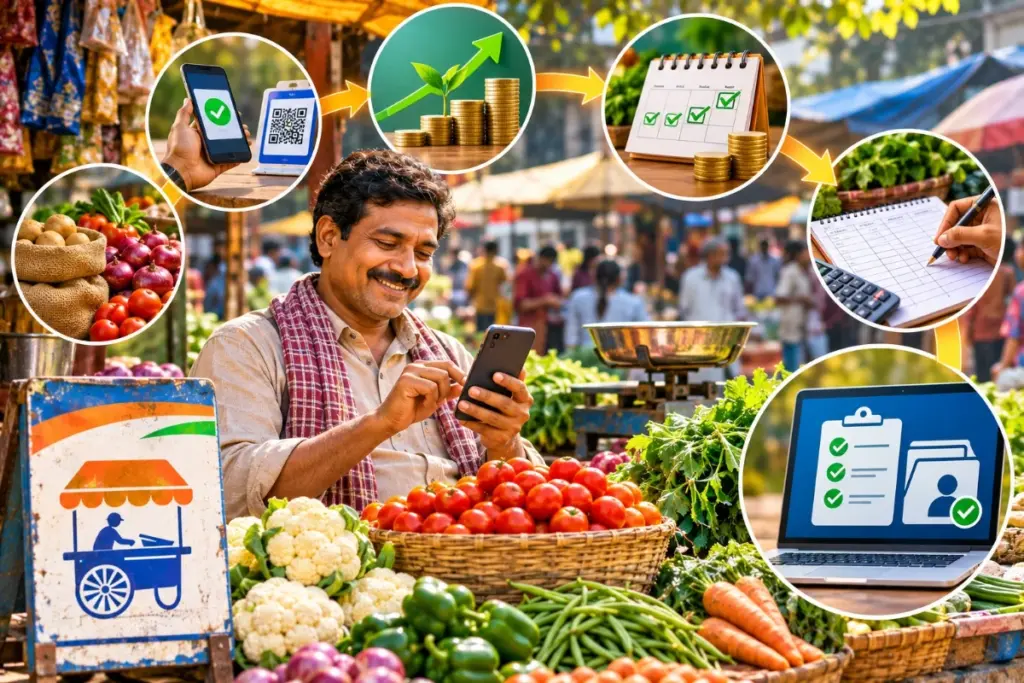
उदाहरण के तौर पर लिया गया विक्रेता बिक्री का लक्ष्य रखने के बजाय सुबह खरीद की सूची से शुरुआत करता है. टमाटर, आलू, प्याज और हरी पत्तेदार सब्जियों के लिए खाते (लेजर) में अलग-अलग प्रविष्टि की जाती है. इस रिकॉर्ड में मात्रा, खरीद मूल्य, थोक विक्रेता का नाम, भुगतान का तरीका और यदि कोई राशि बकाया है तो उसका विवरण दर्ज होता है.
यहीं से खातों में वर्किंग कैपिटल लोन की भूमिका स्पष्ट दिखाई देती है. लोन से मिली राशि को उधारी के रिकॉर्ड में लिखा जाता है, न कि बिक्री में. थोक विक्रेता को किया गया भुगतान खरीदे गए स्टॉक के सामने दर्ज किया जाता है, चाहे पैसा बैंक खाते से डिजिटल रूप से गया हो या पहले से निकाली गई नकदी से दिया गया हो.
विक्रेता के इस उदाहरण खाते (लेजर) में ये मुख्य बिंदु शामिल होते हैं:
- प्राप्त स्टॉक: वस्तु का नाम, मात्रा, प्रति इकाई लागत और कुल खरीद लागत.
- आपूर्तिकर्ता को भुगतान: नकद या डिजिटल भुगतान, तारीख और ट्रांजैक्शन रेफरेंस नंबर.
- उधार खरीद (Unpaid Purchases): यदि थोक विक्रेता का कोई पैसा बकाया है, तो उसे नकद खरीदे गए माल से अलग दर्ज करना.
- ढुलाई और मजदूरी: मंडी से दुकान या ठेले तक माल लाने का खर्च.
- उपलब्ध पूंजी: सुबह की खरीदारी के बाद हाथ में बची नकदी और बैंक बैलेंस.
मान लीजिए विक्रेता बैंक से नकदी निकालता है और फिर थोक विक्रेता को भुगतान करता है. बैंक से पैसा निकालना केवल विक्रेता के अपने बैंक और नकद बैलेंस के बीच का ट्रांसफर है, न कि कोई अतिरिक्त व्यावसायिक खर्च. थोक विक्रेता को किए गए भुगतान को केवल एक बार दर्ज किया जाता है, जिससे एक ही खरीद की दोहरी गिनती नहीं होती.
इसका व्यावहारिक लाभ यह है कि कारोबार शुरू होने से पहले ही विक्रेता को साफ दिख जाता है कि कितना पैसा माल में लग गया है, हाथ में कितना बचा है और किसका कितना पैसा चुकाना बाकी है. यह उदाहरण यह मानकर नहीं चलता कि खरीदा गया सारा माल बिक ही जाएगा या कर्ज लेने से मुनाफा बढ़ना तय है.
कारोबार के दौरान: बिक्री और पैसे के लेन-देन को अलग रखें
ठेले या दुकान पर विक्रेता नकद और डिजिटल (UPI) दोनों तरीकों से भुगतान स्वीकार करता है. हर बिक्री से कुल बिक्री का आंकड़ा बढ़ता है, लेकिन उससे मिला पैसा अलग-अलग जगह जाता है. नकदी हाथ के कैश बैलेंस में जुड़ती है, जबकि डिजिटल भुगतान बैंक खाते के मिलान में शामिल होता है.
इस प्रक्रिया में विक्रेता बिक्री के हिसाब के साथ-साथ भुगतान का रिकॉर्ड भी रखता है. एक सही मिलान (Reconciliation) इस क्रम में किया जाता है:
- सुबह की शुरुआती नकदी (Opening Cash) में दिन भर की नकद बिक्री को जोड़ें.
- नकद खरीदारी, दुकान के रोजमर्रा के खर्च, बैंक में जमा की गई राशि और घर के खर्च के लिए निकाले गए पैसों को सही श्रेणी में घटाएं.
- डिजिटल बिक्री का मिलान बैंक में आए पुख्ता संदेशों से करें, और अटके या वापस हुए ट्रांजैक्शन को अलग से जांचें.
- अपने ही एक बैंक खाते से दूसरे खाते में भेजे गए पैसों को कुल बिक्री में न जोड़ें.
- हिसाब में कोई भी अंतर आने पर बिना वजह कोई अंदाजा लगाने के बजाय उसकी जांच करें.
उदाहरण के लिए, किसी ग्राहक का भुगतान और विक्रेता के दूसरे खाते से आया ट्रांसफर—दोनों ही बैंक स्टेटमेंट में जमा राशि के रूप में दिख सकते हैं. लेकिन केवल ग्राहक से मिला पैसा ही बिक्री की आय है. बैंक में आने वाले हर पैसे को कारोबार की कमाई मान लेना व्यवसाय की स्थिति को गलत तरीके से बढ़ा-चढ़ाकर दिखाएगा.
यह अंतर तब बहुत मायने रखता है जब यह आकलन करना हो कि क्या अगला लोन लेना या किस्त चुकाना संभव है. बैंक खाते में बहुत सारे ट्रांजैक्शन दिखना अपने आप में मुनाफे का सबूत नहीं है. दिन के अंत का खाता यह दिखाना चाहिए कि माल की खरीद, खर्चों, घरेलू निकासी और लोन की किस्त के बाद वास्तव में कितना पैसा बचा है.
दुकान बंद करते समय: खर्च, बचे हुए माल और किस्त का हिसाब
दिन के अंत में विक्रेता सभी रिकॉर्ड एक साथ मिलाता है. ढुलाई, पैकिंग और अन्य संचालन खर्चों को माल की खरीद से अलग दर्ज किया जाता है. घर के खर्च के लिए निकाले गए पैसों को ‘व्यक्तिगत निकासी’ (Drawing) के रूप में लिखा जाता है, न कि दुकान के खर्च में.
बिना बिकी हुई सब्जियां भी स्टॉक मिलान का हिस्सा रहती हैं. खाते में अगले दिन बेचने लायक बचे माल और खराब या सड़े हुए माल को अलग-अलग दर्ज किया जाता है, ताकि खराब हुए माल को गलती से बिक्री न मान लिया जाए. बचे हुए माल की गिनती करने से खरीद और बिक्री के रिकॉर्ड की सटीक जांच हो पाती है.
उदाहरण खाता प्रविष्टि (Ledger Entry) सहायक रिकॉर्ड इस प्रक्रिया में उपयोग
- सुबह की स्टॉक खरीद थोक विक्रेता का बिल या पर्ची प्राप्त माल और भुगतान को अलग-अलग दर्ज किया गया
- नकद बिक्री बिक्री की पर्ची और नकदी की गिनती बिक्री का नकदी के लेन-देन से मिलान किया गया
- डिजिटल बिक्री पुख्ता ट्रांजैक्शन हिस्ट्री बिक्री का बैंक में आई राशि से मिलान किया गया
- दैनिक संचालन खर्च रसीदें या तारीखवार खर्च नोट व्यापारिक खर्चों को स्टॉक और निजी खर्च से अलग रखा गया
- लोन की किस्त (EMI) बैंक डेबिट और लोन स्टेटमेंट बैंक के लोन खाते से भुगतान की पुष्टि की गई
- बचा हुआ या खराब स्टॉक दिन के अंत में माल की गिनती अगले दिन के माल को नुकसान (खराब माल) से अलग किया गया
लोन वापसी के लिए, इस उदाहरण में माना गया है कि आज ही मासिक किस्त कटने की तारीख है (इसका अर्थ यह नहीं है कि पीएम स्वनिधि में रोजाना किस्त देनी होती है; इस योजना में लोन मासिक किस्तों में चुकाया जाता है). विक्रेता बैंक खाते से पैसे कटने की पुष्टि लोन स्टेटमेंट से करता है.
विक्रेता की दिन के अंत की समीक्षा एक सरल नियम पर चलती है: सुबह की शुरुआती पूंजी + दिन भर की प्राप्तियां – दिन भर के भुगतान = दिन के अंत में बची पूंजी. यह नकदी का मिलान है, न कि शुद्ध लाभ की गणना. दिन के असली मुनाफे को समझने के लिए बचे हुए स्टॉक, उधार खरीद और घरेलू खर्चों को भी ध्यान में रखना होता है.
इसी समीक्षा के आधार पर अगले दिन की खरीदारी का फैसला होता है. विक्रेता देखता है कि कौन सी सब्जियां बची हैं और उसी के अनुसार अगली सूची बनाता है. इसका लक्ष्य अधिकतम उपलब्ध लोन लेना नहीं, बल्कि अगले स्टॉक ऑर्डर को वास्तविक बिक्री की जरूरत और किस्त चुकाने की क्षमता से जोड़ना है.
ब्याज, सब्सिडी और कर्ज की वास्तविक लागत
इस योजना के तहत नियमित रूप से किस्त चुकाने को प्रोत्साहित करने के लिए 7% वार्षिक ब्याज सब्सिडी दी जाती है. इस सब्सिडी का यह अर्थ नहीं है कि बैंक 7% ब्याज दर पर लोन दे रहा है, और न ही यह सरकारी लोन पूरी तरह ब्याज-मुक्त होता है. किसी भी लोन प्रस्ताव को स्वीकार करने से पहले लागू ब्याज दर, किस्तों की समय-सारणी और सब्सिडी की शर्तों की पुष्टि जरूर करें.
सभी शर्तें लिखित रूप में मांगें. विशेष रूप से किस्त की राशि, कुल देय राशि, पहली किस्त की तारीख और किसी भी दस्तावेज या अन्य शुल्क की जांच करें. उदाहरण के लिए, बैंक ऑफ महाराष्ट्र की प्रकाशित जानकारी में प्रोसेसिंग और प्री-पेमेंट शुल्क शून्य बताया गया है, हालांकि अन्य शुल्क बैंक के नियमों के अनुसार लागू हो सकते हैं. ये शर्तें सभी बैंकों में एक जैसी हों, यह जरूरी नहीं है.
बजट बनाते समय विक्रेता को संभावित सब्सिडी या कैशबैक के भरोसे रहने के बजाय अपनी तय मासिक किस्त के हिसाब से योजना बनानी चाहिए. खाते में सब्सिडी से मिली राशि को अलग दर्ज करें ताकि उसे ग्राहकों से हुई बिक्री न समझ लिया जाए.
अगले बाजार दिवस से पहले आवेदन की तैयारी करें
संशोधित दिशानिर्देशों के तहत, पात्र आवेदकों में वे स्ट्रीट वेंडर शामिल हैं जिनके पास स्थानीय निकाय द्वारा जारी वैध वेंडिंग प्रमाण पत्र (Certificate of Vending), वेंडर आईडी कार्ड या अनुशंसा पत्र (Letter of Recommendation – LoR) है. इस योजना का दायरा जनगणना कस्बों (Census Towns) और अर्ध-शहरी क्षेत्रों तक भी बढ़ाया गया है, जहां पात्र मामलों में खंड विकास अधिकारी (BDO) के माध्यम से अनुशंसा पत्र प्राप्त किया जा सकता है.
पीएम स्वनिधि लोन आवेदन शुरू करने से पहले निम्नलिखित दस्तावेज तैयार रखें:
- वेंडर दस्तावेज: लागू वेंडिंग प्रमाण पत्र, पहचान पत्र या स्वीकृत अनुशंसा पत्र.
- पहचान पत्र: आधार कार्ड (असम और मेघालय के पात्र आवेदकों के लिए, जिनके पास आधार नहीं है, निर्धारित मतदाता पहचान पत्र का विकल्प उपलब्ध है).
- बैंक विवरण: बचत खाते की पासबुक या स्टेटमेंट जिसमें आवेदक के खाते की जानकारी दर्ज हो.
- UPI विवरण: विक्रेता के बैंक खाते से जुड़ी एक वैध और सक्रिय यूपीआई आईडी.
वर्तमान नियमों के अनुसार, अनुशंसा पत्र (LoR) के लिए केवल योजना के आधिकारिक पोर्टल के माध्यम से ही आवेदन और जारी किया जाना अनिवार्य है. हाथ से लिखे या मैन्युअल रूप से जारी पत्र मान्य नहीं हैं.
जो पाठक ऑनलाइन आवेदन की प्रक्रिया खोज रहे हैं, उनके लिए आधिकारिक पीएम स्वनिधि पोर्टल ही मुख्य माध्यम है. जिन वेंडरों को अनुशंसा पत्र की आवश्यकता है, वे स्थानीय निकाय, ब्लॉक कार्यालय या अधिकृत कॉमन सर्विस सेंटर (CSC) की मदद से ‘LoR-कम-लोन’ आवेदन प्रक्रिया का उपयोग कर सकते हैं. ध्यान रहे कि केवल आवेदन जमा करने से लोन स्वीकृत होने की गारंटी नहीं मिलती.
यदि आप 50,000 रुपये के लोन के लिए आवेदन करना चाहते हैं, तो याद रखें कि यह तीसरी किस्त की अधिकतम सीमा है, न कि पहला सामान्य लोन. अगली किस्त पाने के लिए पिछले लोन का पूरा भुगतान होना और पोर्टल पर उसका ‘बंद’ (Closed) दर्ज होना जरूरी है. योजना के तहत ऋण देने की राष्ट्रीय अवधि को 31 मार्च, 2030 तक बढ़ाया गया है.
योजना के नियम, नगर निकाय रिकॉर्ड और निजी खाते -सबकी अलग भूमिका
प्रत्येक दस्तावेज एक अलग सवाल का जवाब देता है. योजना के दिशानिर्देश कर्ज के नियम बताते हैं, नगर निकाय के रिकॉर्ड प्रशासनिक प्रगति दिखाते हैं, और किसी विक्रेता का खाता उसके व्यक्तिगत व्यवसाय के लेन-देन को दर्शाता है. इनमें से किसी एक को दूसरे का विकल्प नहीं माना जाना चाहिए.
उदाहरण के लिए, सार्वजनिक नागरिक डैशबोर्ड पर पात्र आवेदनों, स्वीकृत लोनों, बैंक द्वारा वितरित राशि और लंबित भुगतानों की अलग-अलग श्रेणियां दिखाई जाती हैं. यह अंतर समझना जरूरी है क्योंकि आवेदन करना, लोन मंजूर होना और खाते में पैसा पहुंचना—ये तीनों अलग-अलग चरण हैं.
एक स्पष्ट योजना के साथ अगला कदम उठाएं
भारत में सूक्ष्म ऋण (माइक्रोक्रेडिट) की तलाश कर रहे रेहड़ी-पटरी वालों को विज्ञापनों में दिखने वाली सबसे बड़ी राशि के पीछे भागने के बजाय अपने स्टॉक चक्र से शुरुआत करनी चाहिए. यह लिखें कि कितने माल के लिए पूंजी चाहिए, कितना माल बिना बिके रह जाता है और व्यवसाय हर महीने किस्त के लिए कितनी राशि अलग रख सकता है.
पीएम स्वनिधि अनौपचारिक अर्थव्यवस्था के मेहनतकश स्ट्रीट वेंडर्स को औपचारिक बैंकिंग प्रणाली से जोड़ने का एक मजबूत जरिया है. सबसे व्यावहारिक अगला कदम यही है कि अपने जरूरी दस्तावेज तैयार करें, अपने रोज के हिसाब-किताब को व्यवस्थित करें और आधिकारिक पीएम स्वनिधि पोर्टल या नजदीकी सहायता केंद्र के माध्यम से शर्तों को समझते हुए आवेदन की शुरुआत करें.
इस तरह की अन्य खबरें पढ़ने के लिए भारत एक्सप्रेस न्यूज़ ऐप डाउनलोड करें.