


दुनिया भर में इलेक्ट्रिक वाहनों (EVs) का मौजूदा दौर केवल कारों की नई तकनीक तक सीमित नहीं है. यह खनिजों, उनकी रिफाइनिंग (प्रसंस्करण) और औद्योगिक रणनीतियों की एक बड़ी कहानी है, जिसके केंद्र में तथाकथित ‘लिथियम और रेयर अर्थ का एकाधिकार’ (Lithium Rare Earth Monopoly) है. ब्रिक्स (BRICS) देश—विशेष रूप से चीन और इंडोनेशिया- आज इसलिए बेहद महत्वपूर्ण बन चुके हैं क्योंकि वे लिथियम, रेयर अर्थ तत्वों, निकल, ग्रेफाइट की सप्लाई चेन और कच्चे माल को बैटरी-ग्रेड मैटेरियल में बदलने वाली रिफाइनिंग क्षमता के बड़े हिस्से पर गहरा नियंत्रण रखते हैं.
क्या सच में लिथियम और रेयर अर्थ का कोई एकाधिकार है?
दुनिया में ऐसी कोई एक कंपनी या एक देश नहीं है जिसके पास ईवी से जुड़े सभी खनिजों का मालिकाना हक हो. इसलिए ‘एकाधिकार’ (Monopoly) शब्द को कानूनी अर्थ के बजाय बाजार के भारी संकेंद्रण (Concentration) के तौर पर समझना ज्यादा सही है.
असली मुद्दा यह है कि खनन और रिफाइनिंग के क्षेत्र पर कुछ ही देशों का दबदबा है, और इस पूरी प्रक्रिया (प्रोसेसिंग) में चीन सबसे बड़ा खिलाड़ी बना हुआ है. इंटरनेशनल एनर्जी एजेंसी (IEA) की रिपोर्ट के अनुसार, तांबा (Copper), लिथियम, निकल, कोबाल्ट, ग्रेफाइट और रेयर अर्थ तत्वों की रिफाइनिंग में शीर्ष तीन देशों की औसत बाजार हिस्सेदारी 2024 में बढ़कर 86% तक पहुंच गई, जिसमें इनमें से अधिकांश खनिजों की आपूर्ति बढ़ाने में चीन सबसे आगे रहा.
यह अंतर समझना जरूरी है. किसी देश में जमीन के नीचे लिथियम का बड़ा भंडार होना ही बैटरी सुरक्षा की गारंटी नहीं देता, यदि उसकी रिफाइनिंग, कैथोड और एनोड उत्पादन, चुंबक निर्माण और बैटरी सेल बनाने का काम किसी दूसरे देश में हो रहा हो. इसलिए ‘लिथियम-रेयर अर्थ एकाधिकार’ की बहस वास्तव में उन बाधाओं या चोकपॉइंट्स (Chokepoints) को लेकर है, जहां कच्चे माल को साफ, अलग और उद्योगों के इस्तेमाल योग्य बनाया जाता है.
ब्रिक्स: खनिजों का एक नया पावर ब्लॉक
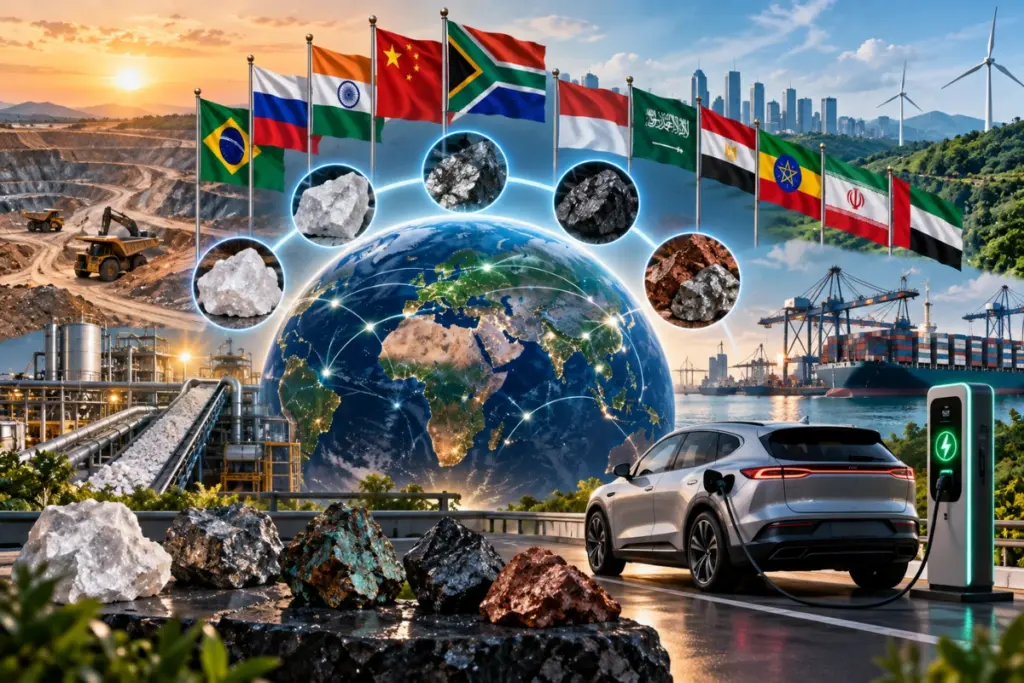
ब्रिक्स की शुरुआत ब्राजील, रूस, भारत, चीन और दक्षिण अफ्रीका के साथ हुई थी, लेकिन अब इसका विस्तार हो चुका है. 2024-25 के विस्तार चक्र के बाद सामने आई आधिकारिक जानकारियों के अनुसार ब्राजील, रूस, भारत, चीन, दक्षिण अफ्रीका, मिस्र, इथियोपिया, इंडोनेशिया, ईरान, सऊदी अरब और संयुक्त अरब अमीरात (UAE) इसके सदस्यों में शामिल हैं. यह इसलिए महत्वपूर्ण है क्योंकि इस विस्तारित समूह में दुनिया के सबसे बड़े खनिज उत्पादक, रिफाइनर्स, ऊर्जा निर्यातक, औद्योगिक निर्माता और तेजी से बढ़ते उपभोक्ता बाजार एक साथ आ गए हैं.
यह समूह महत्वपूर्ण खनिजों के लिए कोई एक केंद्रीय कमान नहीं है. इसके सभी सदस्यों के अपने अलग हित, व्यापारिक संबंध, पर्यावरण नियम और औद्योगिक क्षमताएं हैं. इसके बावजूद, जब निवेशक और नीति निर्माता ईवी बैटरी मैटेरियल्स पर ब्रिक्स के दबदबे की बात करते हैं, तो उनका इशारा चीन के विशाल रिफाइनिंग बेस, इंडोनेशिया के निकल विस्तार, ब्राजील की खनिज क्षमता, रूस के मेटल सेक्टर, दक्षिण अफ्रीका के खनन उद्योग और खाड़ी देशों के पूंजी व ऊर्जा प्रभाव के मिले-जुले वजन की ओर होता है.
इसीलिए ‘70% नियंत्रण’ जैसे दावों को बहुत सावधानी से समझना चाहिए. यह इस बात पर निर्भर करता है कि किस खनिज और वैल्यू चेन के किस स्तर की बात हो रही है. IEA के अनुमानों के मुताबिक, 2035 तक भी परिष्कृत लिथियम और कोबाल्ट के 60% से अधिक हिस्से और बैटरी-ग्रेड ग्रेफाइट व रेयर अर्थ तत्वों के लगभग 80% हिस्से की आपूर्ति अकेले चीन से होने की संभावना है. यह दिखाता है कि सबसे बड़ी ताकत केवल खदानों का मालिक होना नहीं, बल्कि डाउनस्ट्रीम प्रोसेसिंग (शोधन क्षमता) अपने हाथ में रखना है.
खदान से कहीं गहरी है लिथियम सप्लाई चेन
लिथियम पर सबसे ज्यादा ध्यान इसलिए जाता है क्योंकि यह आधुनिक ईवी बैटरियों का सबसे मुख्य तत्व है. लेकिन लिथियम की पूरी सप्लाई चेन कई चरणों से होकर गुजरती है, और जोखिम किसी भी मोड़ पर आ सकता है. खोज (Exploration) के बाद खदान को कानूनी मंजूरी मिलनी चाहिए, खनन किए गए माल से कंसंट्रेट या ब्राइन उत्पाद तैयार होना चाहिए, और फिर उसे बैटरी-ग्रेड ‘लिथियम कार्बोनेट’ या ‘लिथियम हाइड्रॉक्साइड’ में रिफाइन किया जाना चाहिए.
कार निर्माताओं के लिए असली सवाल केवल यह नहीं है कि “लिथियम कहां है?” बल्कि यह भी है कि “अनुबंध के तहत बड़े पैमाने पर गुणवत्तापूर्ण मैटेरियल लगातार कौन उपलब्ध करा सकता है?” यही वजह है कि रिफाइनिंग क्षमता एक रणनीतिक बुनियादी ढांचा बन गई है. IEA के आउटलुक के अनुसार, लिथियम की मांग बहुत तेजी से बढ़ी है, जबकि हाल के वर्षों में इसकी आपूर्ति वृद्धि में शीर्ष उत्पादकों का भारी दबदबा रहा है—जिसमें अधिकांश प्रमुख ऊर्जा खनिजों के लिए चीन सबसे आगे है.
इस सप्लाई चेन के प्रमुख दबाव बिंदु:
मंजूरी मिलने में लगने वाला समय (Permitting Timelines): खोज से लेकर वास्तविक उत्पादन शुरू होने में नई खदानों को कई साल लग सकते हैं, खासकर उन देशों में जहां पर्यावरणीय नियम बहुत कड़े हैं.
केमिकल कन्वर्जन: बैटरी-ग्रेड शोधन के लिए तकनीकी विशेषज्ञता, जरूरी रसायनों की उपलब्धता, ऊर्जा, पानी का प्रबंधन और ग्राहकों के मानकों पर खरा उतरना पड़ता है.
कीमतों में उतार-चढ़ाव: जब मांग से ज्यादा आपूर्ति होती है तो लिथियम की कीमतें गिर जाती हैं, और जब नया निवेश रुकता है तो कीमतें फिर उछल जाती हैं.
भू-राजनीतिक खींचतान: व्यापारिक पाबंदियां, लोकल-कंटेंट नियम और रणनीतिक भंडार यह तय करते हैं कि कच्चा माल किस देश की ओर जाएगा.
तकनीकी बदलाव: एलएफपी (LFP), सोडियम-आयन, सॉलिड-स्टेट बैटरियां और रीसाइक्लिंग मांग के पैटर्न को बदल सकते हैं, हालांकि वे खनिजों पर निर्भरता को रातों-रात खत्म नहीं कर सकते.
रेयर अर्थ तत्व लिथियम से अलग हैं
रेयर अर्थ तत्वों को अक्सर बैटरी खनिजों के साथ ही जोड़ दिया जाता है, लेकिन ईवी इकोसिस्टम में उनकी भूमिका बिल्कुल अलग है. लिथियम बैटरी के भीतर जाता है, जबकि नियोडिमियम और डिस्प्रोसियम जैसे रेयर अर्थ तत्व मुख्य रूप से उन शक्तिशाली स्थायी चुंबकों (Permanent Magnets) में इस्तेमाल होते हैं जो ईवी मोटर्स, पवन चक्कियों (विंड टर्बाइन), इलेक्ट्रॉनिक्स और रक्षा उपकरणों में काम आते हैं.
यह अंतर इसलिए समझना जरूरी है क्योंकि ‘रेयर अर्थ’ को लेकर कई गलतफहमियां हैं. रेयर अर्थ तत्व जमीन के नीचे बहुत ज्यादा दुर्लभ नहीं हैं; असली मुश्किल काम ऐसे भंडार ढूंढना है जहां से किफायती तरीके से खनन किया जा सके और बिना गंभीर पर्यावरणीय नुकसान के उनका रासायनिक शोधन हो सके. इन तत्वों को अलग-अलग करना (Separation) तकनीकी रूप से बेहद पेचीदा है क्योंकि इनके रासायनिक गुण काफी मिलते-जुलते हैं. इस उद्योग को खड़ा करने के लिए समय, तकनीक और भरोसेमंद खरीदारों की जरूरत होती है.
रेयर अर्थ प्रोसेसिंग में चीन की स्थिति चोकपॉइंट का सबसे स्पष्ट उदाहरण है. IEA के अनुसार, 2024 में वैश्विक स्तर पर परिष्कृत रेयर अर्थ उत्पादन में चीन की हिस्सेदारी 91% थी, जबकि चीन के बाहर औद्योगिक स्तर पर इसका उत्पादन बहुत कम संयंत्रों तक ही सीमित रहा.
चीन इस पूरी व्यवस्था के केंद्र में क्यों है?
चीन इस व्यवस्था के केंद्र में इसलिए बैठा है क्योंकि उसने बाकी दुनिया के गंभीर होने से काफी पहले ही इन महत्वपूर्ण खनिजों के लिए प्रोसेसिंग क्षमता, घरेलू विनिर्माण मांग, तकनीकी विशेषज्ञता और एक मजबूत औद्योगिक नीति तैयार कर ली थी. उसकी यह बढ़त केवल जमीन के नीचे मौजूद खनिजों की वजह से नहीं है, बल्कि खदानों, रिफाइनरियों, केमिकल प्लांट्स, कंपोनेंट निर्माताओं, बैटरी फैक्ट्रियों, चुंबक उत्पादकों, बंदरगाहों, वित्तीय सहायता और भारी घरेलू मांग के पूरे नेटवर्क का नतीजा है.
यूएस जियोलॉजिकल सर्वे (USGS) के मिनरल कमोडिटी समरीज के अनुसार, चीन दुनिया के 60 महत्वपूर्ण खनिजों में से 20 का सबसे बड़ा उत्पादक रहा है, जिसमें रेयर अर्थ के तहत आने वाले लैंथेनाइड्स भी शामिल हैं. उत्पादन में यह बढ़त चीन की प्रोसेसिंग क्षमता को और मजबूत करती है, लेकिन ईवी उद्योग के लिए रिफाइनिंग की यह बढ़त सबसे ज्यादा अहम है क्योंकि वाहन निर्माताओं को सिर्फ कच्चा अयस्क नहीं, बल्कि इस्तेमाल के लिए तैयार मैटेरियल चाहिए.
यह स्थिति अमेरिका, यूरोप, जापान, दक्षिण कोरिया और अन्य आयात-निर्भर देशों के सामने एक रणनीतिक दुविधा खड़ी करती है. उनके पास संसाधन संपन्न सहयोगी देश हो सकते हैं, लेकिन उन्हें अभी भी रिफाइनिंग, रीसाइक्लिंग, पर्यावरणीय मंजूरियों, कुशल कामगारों, बुनियादी ढांचे और आपूर्ति अनुबंधों की जरूरत है. विकल्पों की तलाश संभव तो है, लेकिन यह तुरंत नहीं हो सकती.
ब्रिक्स का असर: असमान लेकिन रणनीतिक रूप से अहम
इसे पूरे ब्रिक्स का ‘लिथियम और रेयर अर्थ एकाधिकार’ कहना सदस्य देशों के बीच के आपसी तालमेल को जरूरत से ज्यादा बढ़ा-चढ़ाकर आंकना होगा. चीन अकेले पूरे ब्रिक्स के हितों का प्रतिनिधित्व नहीं करता, और इंडोनेशिया की निकल नीति ब्राजील की लिथियम या रेयर अर्थ प्राथमिकताओं से बिल्कुल अलग है. इसी तरह भारत भी केवल कच्चे माल का निर्यातक नहीं है, बल्कि वह एक बड़ा उपभोक्ता बाजार और विनिर्माण हब बनने की आकांक्षा रखता है.
इसके बावजूद, ब्रिक्स देश सामूहिक रूप से दुनिया के खनिज नक्शे के सबसे महत्वपूर्ण हिस्सों पर काबिज हैं. इंडोनेशिया निकल आपूर्ति का केंद्र बन चुका है, चीन अधिकांश रिफाइनिंग चरणों पर हावी है, ब्राजील के पास रेयर अर्थ और लिथियम के बड़े भंडार हैं, रूस के पास रणनीतिक धातुओं की विशेषज्ञता है, और दक्षिण अफ्रीका खनन व खनिज प्रसंस्करण में ऐतिहासिक रूप से मजबूत है. इसके अलावा, विस्तारित समूह में शामिल ऊर्जा-समृद्ध खाड़ी देश बुनियादी ढांचे को फंड कर सकते हैं और व्यापारिक रिश्तों को प्रभावित कर सकते हैं.
कंपनियों के लिए इसका सीधा मतलब यह है कि सप्लायर से जुड़ा जोखिम अब केवल खरीद विभाग (Procurement) का मामला नहीं रहा. यह बोर्ड रूम की रणनीति का हिस्सा बन चुका है. बैटरी निर्माताओं को यह देखना पड़ता है कि क्या उनका कच्चा माल किसी एक देश, एक रिफाइनर, एक शिपिंग रूट या किसी एक राजनीतिक रिश्ते पर तो निर्भर नहीं है.
लिथियम निवेश के अवसरों के क्या मायने हैं?
लिथियम में निवेश के अवसर अब सिर्फ खनन कंपनियों के शेयर खरीदने तक सीमित नहीं रहे. अधिक महत्वपूर्ण सवाल यह है कि पूरी वैल्यू चेन में मुनाफा और कमी कहां पैदा होने वाली है. जब बाजार में तेजी (Boom) होती है, तो निवेशक खदान मालिकों के पीछे भागते हैं; लेकिन जब बाजार स्थिर या सुस्त होता है, तो लागत नियंत्रण, मजबूत बैलेंस शीट, पक्के ग्राहक अनुबंध, प्रोसेसिंग क्षमता और सरकारी नीतियों के जोखिमों पर ज्यादा ध्यान दिया जाता है.
निवेशकों के लिए नजर रखने योग्य प्रमुख क्षेत्र:
- कम लागत वाले लिथियम उत्पादक: जिनके पास विस्तार की ठोस योजनाएं और अनुशासित पूंजी हो.
- वैकल्पिक रिफाइनिंग प्रोजेक्ट्स: जो प्रमुख सप्लायर हब से बाहर हों, खासकर वहां जहां खरीदार अपने क्षेत्र में ही सप्लाई चाहते हैं.
- बैटरी रीसाइक्लिंग कंपनियां: जो पुरानी बैटरियों और फैक्ट्रियों के कचरे से लिथियम, निकल और कोबाल्ट निकालने की क्षमता रखती हों.
- रेयर अर्थ सेपरेशन और मैग्नेट सप्लाई चेन: उन देशों में जो आयात पर अपनी निर्भरता कम करने की कोशिश कर रहे हैं.
- नई तकनीकें: जैसे डायरेक्ट लिथियम एक्सट्रैक्शन (DLE), कचरा पुनर्चक्रण और स्वच्छ पृथक्करण के तरीके.
हालांकि, निवेशकों को सतर्क भी रहना चाहिए. महत्वपूर्ण खनिज रणनीतिक रूप से जरूरी जरूर हैं, लेकिन इसका मतलब यह नहीं कि हर प्रोजेक्ट मुनाफा ही देगा. कोई बेहतरीन भंडार भी कानूनी मंजूरियों में देरी, कमजोर इंफ्रास्ट्रक्चर, खराब धातु विज्ञान, कम कीमतों, पैसों की कमी या स्थानीय विरोध के चलते असफल हो सकता है. सबसे बेहतर अवसर वे होते हैं जहां अच्छे खनिज भंडार के साथ-साथ यथार्थवादी विकास योजना और पक्के खरीदार जुड़े हों.
निर्भरता कम करने का रास्ता धीमा है
पश्चिमी सरकारें घरेलू खनन को प्रोत्साहन, ‘फ्रेंड-शोरिंग’ (मित्र देशों से खरीद), अनिवार्य रीसाइक्लिंग नियमों, रणनीतिक भंडारों और स्थानीय प्रोसेसिंग प्लांट्स को समर्थन देकर अपनी निर्भरता कम करने में जुटी हैं. अमेरिका, यूरोप, कनाडा, ऑस्ट्रेलिया और जापान ने इन खनिजों को अपनी शीर्ष नीतियों में शामिल किया है. लेकिन केवल घोषणाओं के दम पर दशकों पुरानी स्थापित सप्लाई चेन को रातों-रात नहीं बदला जा सकता.
IEA के आउटलुक के अनुसार, अमेरिका में नई परियोजनाओं और मलेशिया में बढ़े उत्पादन के चलते रेयर अर्थ रिफाइनिंग के भारी संकेंद्रण में मामूली कमी दर्ज की गई है. यह एक सकारात्मक संकेत जरूर है, लेकिन यह बड़े परिदृश्य को पूरी तरह नहीं बदलता. अधिकांश खनिज सप्लाई चेन आज भी कुछ चुनिंदा प्रोसेसिंग केंद्रों पर ही निर्भर हैं.
ईवी खरीदारों के लिए यह सब तब तक अदृश्य रहता है जब तक कि आपूर्ति में कोई बड़ी रुकावट न आ जाए. लेकिन कार निर्माताओं और बैटरी कंपनियों के लिए यह जमीनी हकीकत है—जो उनकी लागत, सप्लायर चयन और लंबी अवधि के अनुबंधों को सीधे तय कर रही है. ठीक इसी तरह, निवेशकों के लिए भी अवसर केवल ‘अधिक लिथियम’ खोजने में नहीं, बल्कि खदान से बैटरी तक के पूरे सफर को मजबूत और लचीला बनाने में छिपा है.
लिथियम और रेयर अर्थ का एकाधिकार केवल जमीन के नीचे दबे खनिजों का खेल नहीं है, बल्कि यह उनकी रिफाइनिंग और औद्योगिक विनिर्माण क्षमता के संकेंद्रण की कहानी है. ब्रिक्स देश आज इसलिए इतने महत्वपूर्ण हैं क्योंकि इस विस्तारित गुट में दुनिया के सबसे बड़े खनिज, ऊर्जा और विनिर्माण खिलाड़ी शामिल हैं, और इस पूरे नेटवर्क के केंद्र में चीन का निर्विवाद दबदबा कायम है.
इलेक्ट्रिक वाहनों के भविष्य का अगला दौर इस बात से तय होगा कि कौन अधिक भरोसेमंद, स्वच्छ और विविध सप्लाई चेन तैयार कर पाता है. लिथियम, रेयर अर्थ तत्व, ग्रेफाइट, निकल और रीसाइक्लिंग—ये सभी इस यात्रा के अहम किरदार बने रहेंगे. अंततः बाजी वही देश और कंपनियां मारेंगी जो केवल खदानों की सुर्खियां बटोरने के बजाय इन खनिजों को एक मजबूत और व्यावहारिक औद्योगिक ढांचे में बदलने का दम रखती हैं.
इस तरह की अन्य खबरें पढ़ने के लिए भारत एक्सप्रेस न्यूज़ ऐप डाउनलोड करें.