

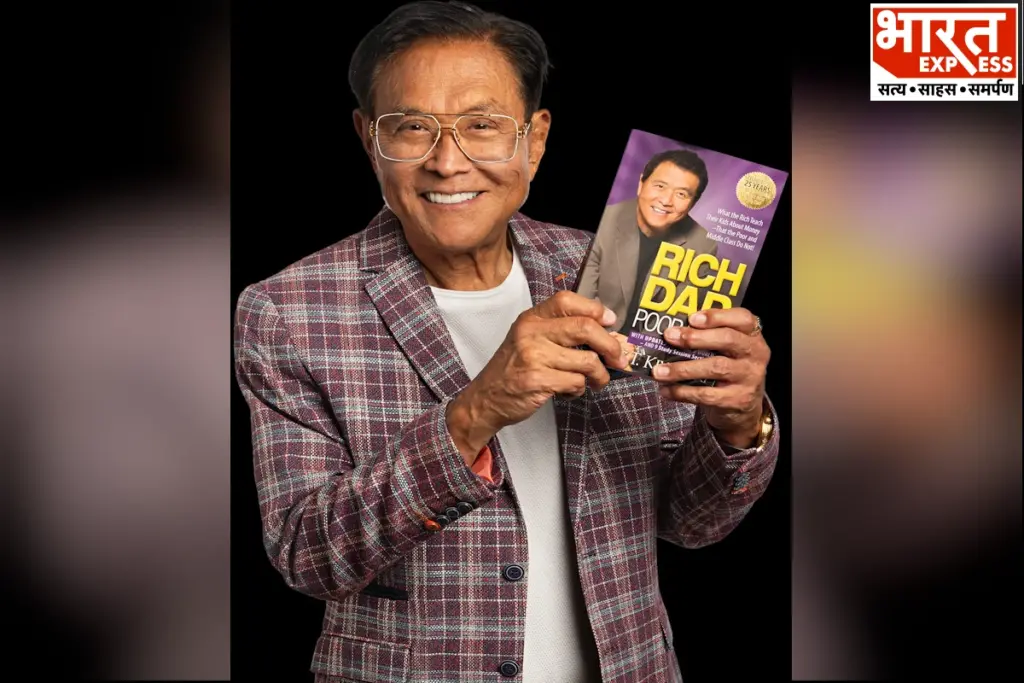

‘रिच डैड पुअर डैड’ के लेखक रॉबर्ट कियोसाकी इन दिनों अपने करीब 1.2 अरब डॉलर यानी लगभग 10 हजार करोड़ रुपये के कर्ज को लेकर चर्चा में हैं. पहली नजर में यह रकम इतनी बड़ी लगती है कि किसी को भी हैरानी हो सकती है. लेकिन कियोसाकी के मामले में इस आंकड़े को सिर्फ ‘व्यक्तिगत कर्ज’ समझना सही नहीं होगा.
कियोसाकी खुद कई बार सार्वजनिक रूप से कह चुके हैं कि उन पर करीब 1.2 अरब डॉलर का कर्ज है. जून 2026 में ‘गेट रिच एजुकेशन’ पॉडकास्ट में भी उन्होंने साफ शब्दों में कहा था कि वह करीब 1.2 अरब डॉलर के कर्ज में हैं. खास बात यह है कि वह इस कर्ज को अपनी आर्थिक रणनीति का हिस्सा मानते हैं, न कि किसी बड़ी परेशानी का संकेत.
आखिर इतना बड़ा कर्ज क्यों लिया?
कियोसाकी की सोच पारंपरिक तरीके से काफी अलग है. उनका मानना है कि अगर कर्ज लेकर ऐसी संपत्ति खरीदी जाए, जिससे लगातार कमाई हो, तो वही कर्ज आगे चलकर संपत्ति बनाने का जरिया बन सकता है.
उनका सबसे बड़ा फोकस रियल एस्टेट पर रहा है. यानी ऐसी प्रॉपर्टी खरीदना जिससे किराये के रूप में नियमित आमदनी हो. अगर समय के साथ उस प्रॉपर्टी की कीमत बढ़ती है, तो उसकी बढ़ी हुई वैल्यू के आधार पर दोबारा कर्ज लिया जा सकता है और नई संपत्तियों में निवेश किया जा सकता है.
कियोसाकी इसे ‘गुड डेट’ यानी अच्छा कर्ज कहते हैं. उनकी दलील है कि अगर किसी लोन की किस्तें उस संपत्ति से होने वाली आमदनी से चुकाई जा रही हैं, तो कर्ज का इस्तेमाल संपत्ति बनाने के लिए किया जा सकता है.
यहीं इस कहानी का सबसे अहम पहलू सामने आता है.
कियोसाकी की पूर्व पत्नी और लंबे समय से बिजनेस पार्टनर रहीं किम कियोसाकी ने ‘वैनिटी फेयर’ को बताया कि 1.2 अरब डॉलर की पूरी रकम रॉबर्ट की निजी देनदारी नहीं है. यह रकम उनके और उनके बिजनेस पार्टनर्स के संयुक्त रियल एस्टेट निवेश से जुड़ी है.
इस पोर्टफोलियो में करीब 1,500 अपार्टमेंट यूनिट शामिल हैं. यानी करोड़ों डॉलर की प्रॉपर्टी और उससे जुड़े लोन कई साझेदारों के बीच बंटे हुए हैं. किम के मुताबिक, कागजों पर इतना बड़ा कर्ज जरूर दिखाई देता है, लेकिन इसका मतलब यह नहीं कि पूरी रकम अकेले रॉबर्ट कियोसाकी की जेब से जानी है.
‘वैनिटी फेयर’ ने रॉबर्ट की कथित करीब 30 लाख डॉलर की सालाना कमाई के आधार पर अनुमान लगाया है कि इस कर्ज में उनका व्यक्तिगत हिस्सा करीब 3 करोड़ से 6 करोड़ डॉलर के बीच हो सकता है.
कियोसाकी को इस कर्ज से डर क्यों नहीं लगता?
79 साल के रॉबर्ट कियोसाकी कर्ज को लेकर आम निवेशक की तरह सोचते नहीं हैं. वह अक्सर ‘लीवरेज’ यानी उधार के पैसे का इस्तेमाल करके निवेश बढ़ाने की बात करते हैं.
उनका एक चर्चित तर्क है कि अगर कोई व्यक्ति बैंक से 20 लाख डॉलर का कर्ज लेता है और उसे चुका नहीं पाता, तो परेशानी मुख्य रूप से उस व्यक्ति की होती है. लेकिन अगर कर्ज की रकम एक अरब डॉलर हो जाए और उसे चुकाने में दिक्कत आए, तो बैंक के लिए भी मामला बड़ा हो जाता है.
कियोसाकी का कहना है कि बड़े निवेशक अलग-अलग कंपनियों या LLC जैसी कानूनी संरचनाओं के जरिए अपनी संपत्तियों को एक-दूसरे से अलग रखते हैं. उनका मकसद यह होता है कि किसी एक प्रॉपर्टी में नुकसान होने पर उसका असर बाकी निवेशों या निजी संपत्ति पर सीधे न पड़े.
कियोसाकी खुद मानते हैं कि उनकी रणनीति हर किसी के लिए नहीं है. उन्होंने लोगों को साफ चेतावनी दी है कि सिर्फ उनकी किताबें या बातें सुनकर भारी कर्ज लेकर निवेश शुरू न करें.
उनके मुताबिक, कर्ज का इस्तेमाल समझदारी से करना सीखना जरूरी है. बिना सही जानकारी, अनुभव और वित्तीय समझ के लिया गया बड़ा कर्ज किसी भी निवेशक के लिए भारी नुकसान का कारण बन सकता है.
ये भी पढ़ें- न्यूयॉर्क से लंदन तक: कैसे मोहन भागवत पश्चिमी देशों तक पहुंचा रहे हैं RSS का सभ्यतागत संदेश
Also Follow Bharat Express on Youtube
-भारत एक्सप्रेस
इस तरह की अन्य खबरें पढ़ने के लिए भारत एक्सप्रेस न्यूज़ ऐप डाउनलोड करें.