

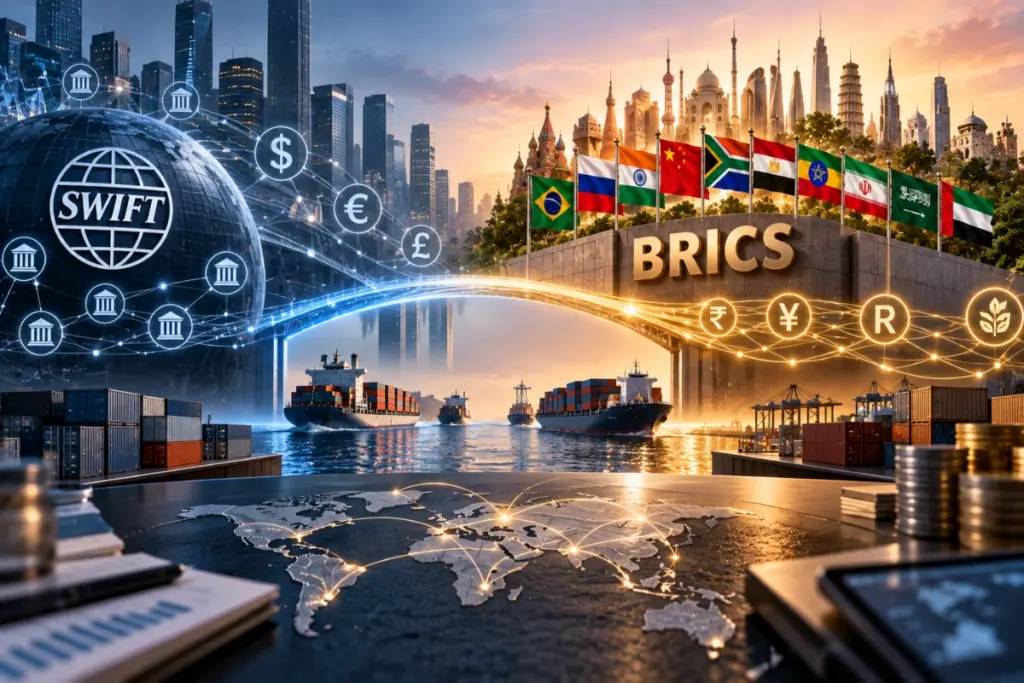

BRICS का उभरता हुआ भुगतान एजेंडा कोई ऐसा सिंगल स्विच नहीं है जो तुरंत SWIFT या IMF की जगह ले ले. यह वित्तीय बुनियादी ढांचे के विचारों का एक बढ़ता हुआ ढांचा है, जिसे सीमा पार से होने वाले भुगतानों (Cross-Border Settlements) को अधिक तेज, सस्ता, लचीला और डॉलर-केंद्रित कॉरेस्पोंडेंट बैंकिंग प्रणाली पर कम निर्भर बनाने के लिए तैयार किया गया है.
कारोबारियों, बैंकों और नीति निर्माताओं के लिए, यह कहानी उतनी नाटकीय तो नहीं है कि ‘SWIFT खत्म हो गया है’, लेकिन ‘कुछ भी नहीं बदलेगा’ की तुलना में यह काफी अधिक महत्वपूर्ण है.
इस बहस के केंद्र में प्रस्तावित ‘BRICS अंतर-बैंक भुगतान प्रणाली’ (Interbank Payment System) है. इस शब्द का इस्तेमाल अक्सर स्थानीय मुद्रा में निपटान, भुगतान कनेक्टिविटी, डिजिटल वित्त और वैकल्पिक क्लीयरिंग व्यवस्थाओं के आसपास ब्रिक्स के प्रयासों का वर्णन करने के लिए किया जाता है. व्यावहारिक सवाल यह है कि क्या ये उपकरण वैश्विक वित्त को बांटे बिना BRICS सदस्यों के बीच व्यापार में आने वाली अड़चनों को कम कर सकते हैं.
BRICS अंतर-बैंक भुगतान प्रणाली क्या है?
BRICS अंतर-बैंक भुगतान प्रणाली को SWIFT के पूरी तरह से चालू वैश्विक विकल्प के रूप में देखने के बजाय, प्रस्तावों और भुगतान पहलों के एक उभरते हुए नेटवर्क के रूप में समझना सबसे बेहतर होगा. 2024 के कज़ान घोषणापत्र ने ब्रिक्स के भीतर मजबूत कॉरेस्पोंडेंट बैंकिंग नेटवर्क, स्थानीय-मुद्रा निपटान और BRICS क्रॉस-बॉर्डर पेमेंट्स इनिशिएटिव के तहत आगे की चर्चा को प्रोत्साहित किया, जिसे स्वैच्छिक और गैर-बाध्यकारी बताया गया है. इसने BRICS क्लियर सहित स्वतंत्र निपटान और डिपॉजिटरी इंफ्रास्ट्रक्चर पर व्यवहार्यता कार्य का भी समर्थन किया.
यह अंतर बहुत मायने रखता है. SWIFT बैंकों और वित्तीय संस्थानों द्वारा सीमा पार लेनदेन के बारे में सुरक्षित रूप से संवाद करने के लिए उपयोग किया जाने वाला एक परिपक्व वैश्विक मैसेजिंग नेटवर्क है; यह खुद पैसा ट्रांसफर नहीं करता है. SWIFT का कहना है कि वह 200 से अधिक देशों और क्षेत्रों में 11,500 से अधिक संस्थानों को जोड़ता है, जिसके माध्यम से रोजाना लाखों संदेश भेजे जाते हैं.
इसलिए BRICS की चुनौती केवल ‘नया ऐप बनाम पुराना नेटवर्क’ नहीं है. यह वैकल्पिक निपटान रास्ते बनाने का एक व्यापक प्रयास है जो मौजूदा बैंकों, केंद्रीय बैंक प्रणालियों, घरेलू भुगतान योजनाओं और विदेशी मुद्रा बाजारों के साथ-साथ काम कर सके.
BRICS नए भुगतान रास्ते (Payment Rails) क्यों चाहता है?
BRICS का यह एजेंडा अर्थशास्त्र, राजनीति और परिचालन संबंधी आवश्यकताओं का एक मिश्रण है. सीमा पार भुगतान अभी भी धीमे, महंगे, अपारदर्शी और कई मध्यस्थों (Intermediaries) पर निर्भर हो सकते हैं, खासकर जब लेनदेन में उभरते बाजार, कम चलनिधि (Thin Liquidity) वाले मुद्रा गलियारे या अनुपालन-संवेदनशील पक्ष शामिल होते हैं.
वित्तीय स्थिरता बोर्ड (FSB) के G20 क्रॉस-बॉर्डर पेमेंट्स कार्य ने भी तेजी से, सस्ते, अधिक पारदर्शी और अधिक समावेशी सीमा पार भुगतानों की वैश्विक आवश्यकता पर बल दिया है.
BRICS सदस्यों के लिए, इसकी वजह इससे भी आगे जाती है. अधिक स्थानीय-मुद्रा निपटान डॉलर की तरलता चक्रों के जोखिम को कम कर सकता है, कुछ व्यापारिक गलियारों में रूपांतरण लागत (Conversion Costs) को घटा सकता है, और ऐसे व्यापार को समर्थन दे सकता है जिसमें स्वाभाविक रूप से डॉलर की आवश्यकता नहीं होती है. यदि भू-राजनीतिक तनाव, प्रतिबंध या कॉरेस्पोंडेंट बैंकिंग की वापसी पारंपरिक चैनलों को बाधित करती है, तो यह भाग लेने वाले देशों को अधिक विकल्प और सुरक्षा दे सकता है.
BRICS का विस्तारित रूप इस चर्चा को और जरूरी बना देता है. BRICS स्रोतों और हालिया सरकारी बयानों के अनुसार, समूह में अब ग्यारह देश शामिल हैं: ब्राजील, रूस, भारत, चीन, दक्षिण अफ्रीका, मिस्र, इथियोपिया, इंडोनेशिया, ईरान, सऊदी अरब और संयुक्त अरब अमीरात.
अधिक सदस्यों का मतलब अधिक संभावित व्यापार गलियारे हैं, लेकिन साथ ही अधिक नियामक जटिलता, अधिक मुद्राएं और प्रबंधित करने के लिए अधिक राजनीतिक मतभेद भी हैं.
BRICS भुगतान प्रणाली के पीछे के मुख्य स्तंभ
एक विश्वसनीय BRICS भुगतान प्रणाली के लिए केवल एक राजनीतिक घोषणा से अधिक की आवश्यकता होगी. इसके लिए भरोसेमंद मैसेजिंग, निपटान संपत्ति (Settlement Assets), तरलता (Liquidity), अनुपालन नियंत्रण, विवाद प्रक्रियाएं, साइबर लचीलापन और स्पष्ट कानूनी जिम्मेदारियों की आवश्यकता होगी.
इसका सबसे यथार्थवादी संस्करण मॉड्युलर होने की संभावना है, जिसके कई हिस्से अलग-अलग गति से विकसित हो रहे हैं.
ध्यान देने योग्य मुख्य घटक:
- स्थानीय-मुद्रा निपटान: आयातक और निर्यातक जहां संभव हो राष्ट्रीय मुद्राओं में निपटान करते हैं, जिससे डॉलर या यूरो पर स्वचालित निर्भरता कम हो जाती है.
- कॉरेस्पोंडेंट बैंकिंग लिंक: BRICS बैंक प्रत्यक्ष संबंधों को मजबूत करते हैं ताकि कम से कम लेनदेन को तीसरे देश के बैंकों के माध्यम से रूट करने की आवश्यकता पड़े.
- डिजिटल सेटलमेंट प्लेटफॉर्म: केंद्रीय बैंक और वाणिज्यिक बैंक यह परीक्षण करते हैं कि क्या टोकनाइज्ड डिपॉजिट, थोक CBDC या अन्य डिजिटल संपत्ति निपटान समय को कम कर सकती हैं.
- BRICS Pay-जैसी कनेक्टिविटी: भुगतान इंटरफेस सदस्य देशों में राष्ट्रीय और वाणिज्यिक भुगतान तरीकों को जोड़ने में मदद कर सकते हैं, हालांकि सार्वजनिक विवरण अभी भी एक एकल सिद्ध वैश्विक प्रणाली से अधिक व्यापक हैं.
- BRICS Clear और बाजार अवसंरचना: व्यवहार्यता कार्य अंततः प्रमुख पश्चिमी बुनियादी ढांचे के बाहर प्रतिभूति निपटान (Securities Settlement) और डिपॉजिटरी सेवाओं का समर्थन कर सकता है.
प्रोजेक्ट mBridge दिखाता है कि केंद्रीय बैंक इस दिशा में रुचि क्यों ले रहे हैं. BIS ने 2024 में कहा था कि mBridge एक न्यूनतम व्यवहार्य उत्पाद (MVP) चरण में पहुंच गया है, जिसमें भाग लेने वाले केंद्रीय बैंकों के बीच सीमा पार भुगतान और विदेशी मुद्रा लेनदेन का समर्थन करने के लिए डिज़ाइन किया गया एक थोक CBDC प्लेटफॉर्म है.
भले ही BRICS अपना रास्ता विकसित करे, mBridge तकनीकी दिशा को दर्शाता है: कम मध्यस्थ, वास्तविक समय के करीब निपटान, और बहु-मुद्रा कार्यक्षमता.
यह SWIFT के वर्चस्व को कैसे चुनौती देता है?
SWIFT के लिए चुनौती यह नहीं है कि BRICS तुरंत अपनी वैश्विक पहुंच की नकल कर सकता है. SWIFT का लाभ नेटवर्क का बड़ा दायरा, मानकीकरण, विश्वास, अनुपालन एकीकरण और बैंकों द्वारा बड़े पैमाने पर इसे अपनाया जाना है. यह ISO 20022 और तेजी से सीमा पार भुगतान सेवाओं के माध्यम से खुद को आधुनिक भी बना रहा है, यानी मौजूदा खिलाड़ी चुपचाप नहीं बैठा है.
चुनौती अधिक सूक्ष्म है: BRICS इस धारणा को कम कर सकता है कि हर महत्वपूर्ण सीमा पार लेनदेन को उसी पश्चिमी-केंद्रित मैसेजिंग और निपटान पारिस्थितिकी तंत्र पर निर्भर होना चाहिए.
यदि BRICS सदस्यों के बीच पर्याप्त व्यापार का इनवॉइस, वित्तपोषण, मैसेजिंग और निपटान वैकल्पिक चैनलों के माध्यम से किया जा सकता है, तो SWIFT महत्वपूर्ण तो रहेगा लेकिन उसकी एकाधिकार वाली स्थिति कम हो जाएगी.
यह तीन प्रकार का दबाव बनाता है:
- मूल्य निर्धारण का दबाव (Pricing Pressure): वैकल्पिक मार्ग मौजूदा बैंकों और नेटवर्क को शुल्क कम करने या पारदर्शिता में सुधार करने के लिए प्रेरित कर सकते हैं.
- लचीलेपन का दबाव (Resilience Pressure): देश और कंपनियां बैकअप मार्गों की मांग कर सकते हैं ताकि एक नेटवर्क आउटेज, प्रतिबंध या कॉरेस्पोंडेंट संबंध व्यापार को न रोक सके.
- मानकों का दबाव (Standards Pressure): नए सिस्टम बेहतर डेटा, तेजी से पुष्टि और घरेलू त्वरित भुगतान प्रणालियों के साथ इंटरऑपरेबिलिटी पर प्रतिस्पर्धा कर सकते हैं.
फिर भी, SWIFT की आलोचना करने की तुलना में उसे बदलना बहुत कठिन है. बैंक विश्वसनीयता, कानूनी निश्चितता, समकक्षों (Counterparties), तरलता और नियामक स्वीकृति के आधार पर बुनियादी ढांचे का चयन करते हैं. एक नए BRICS मार्ग को लेनदेन दर लेनदेन विश्वास जीतना होगा.
क्या यह सचमुच IMF का विकल्प है?
सीधे तौर पर नहीं. IMF सदस्य देशों को समष्टि आर्थिक (Macroeconomic) निगरानी, नीतिगत सलाह, तकनीकी सहायता और भुगतान संतुलन (Balance-of-Payments) ऋण प्रदान करता है; यह कोई भुगतान मैसेजिंग नेटवर्क नहीं है.
IMF खुद को संकटकालीन ऋण देने सहित 191 सदस्य देशों के बीच वित्तीय स्थिरता और मौद्रिक सहयोग का समर्थन करने वाले संगठन के रूप में वर्णित करता है.
BRICS वित्तीय संरचना में पहले से ही ऐसे संस्थान हैं जो IMF या विश्व बैंक की तुलना के करीब हैं. न्यू डेवलपमेंट बैंक (NDB) की स्थापना उभरते बाजारों और विकासशील देशों में बुनियादी ढांचे और सतत विकास परियोजनाओं के लिए संसाधन जुटाने के लिए की गई थी, जबकि BRICS आकस्मिक रिजर्व व्यवस्था (CRA) को वास्तविक या सम्भावित भुगतान संतुलन के दबाव के दौरान सहायता प्रदान करने के लिए डिज़ाइन किया गया है.
भुगतान पहल एक अलग भूमिका निभाती है. यह बुनियादी ढांचा (Infrastructure) है, न कि कोई संकटकालीन ऋणदाता. यह निपटान को आसान बनाकर BRICS विकास वित्त का पूरक हो सकता है, लेकिन यह IMF की निगरानी भूमिका, सशर्त ऋण ढांचे या वैश्विक सदस्यता की जगह नहीं लेता है.
BRICS मुद्रा विनिमय का सवाल
BRICS मुद्रा विनिमय (Currency Exchange) की बहस को अक्सर एकल BRICS मुद्रा की बात के साथ जोड़कर भ्रमित कर दिया जाता है. एक साझा BRICS मुद्रा के लिए गहरे मौद्रिक समन्वय, संगत मुद्रास्फीति ढांचे, राजकोषीय विश्वास, पूंजी की आवाजाही और बहुत अलग संरचनाओं वाली अर्थव्यवस्थाओं के बीच राजनीतिक समझौते की आवश्यकता होगी.
बेहतर स्थानीय-मुद्रा भुगतान चैनल बनाने की तुलना में यह बहुत कठिन काम है.
निकट भविष्य का अधिक व्यावहारिक मॉडल बहु-मुद्रा निपटान (Multi-Currency Settlement) है. इस मॉडल में, एक ब्राजीलियाई निर्यातक, भारतीय आयातक, यूएई बैंक या चीनी आपूर्तिकर्ता व्यावसायिक स्थितियां सही होने पर अधिक सीधे मुद्रा गलियारों का उपयोग कर सकते हैं. विदेशी मुद्रा (FX) अभी भी मायने रखेगी, लेकिन लेनदेन को स्वचालित रूप से हर चरण में डॉलर से गुजरने की आवश्यकता नहीं होगी.
यहीं पर तरलता (Liquidity) केंद्रीय मुद्दा बन जाती है. वैश्विक FX बाजारों में डॉलर गहराई से जमा हुआ है. अप्रैल 2025 के BIS डेटा ने दिखाया कि वैश्विक विदेशी मुद्रा व्यापार के 89.2% हिस्से में एक तरफ अमेरिकी डॉलर था. IMF के शोध में यह भी पाया गया कि 2021-2024 के दौरान SWIFT सीमा पार भुगतान पर अमेरिकी डॉलर और यूरो लेनदेन का दबदबा बना रहा, जिसमें चीनी युआन (Renminbi) का आधार कम था लेकिन विकास हुआ.
आसान शब्दों में कहें तो, BRICS अधिक स्थानीय-मुद्रा विनिमय को प्रोत्साहित कर सकता है, लेकिन केवल घोषणा करने से तरलता पैदा नहीं की जा सकती. कंपनियां नए रास्तों का उपयोग तब करेंगी जब कीमत, निपटान की गति, परिवर्तनीयता, हेजिंग और कानूनी निश्चितता परिचित रास्ते से बेहतर होगी.
व्यापार और वित्तीय लचीलेपन के लिए लाभ
यदि इसे अच्छी तरह से लागू किया जाता है, तो BRICS अंतर-बैंक भुगतान प्रणाली उभरते बाजारों में काम करने वाले व्यापार-केंद्रित व्यवसायों और बैंकों के लिए व्यावहारिक लाभ प्रदान कर सकती है. इसका सबसे मजबूत आधार वैचारिक नहीं, बल्कि परिचालन संबंधी है.
संभावित लाभों में शामिल हैं:
- क्षेत्रीय व्यापार में कम रुकावट: सीधे भुगतान चैनल चुनिंदा गलियारों में मध्यस्थों की संख्या को कम कर सकते हैं.
- निपटान के अधिक विकल्प: जब कॉरेस्पोंडेंट बैंकिंग मार्ग महंगे या अनुपलब्ध हों, तो व्यवसायों को विकल्प मिल सकते हैं.
- बेहतर सौदेबाजी की शक्ति: प्रतिस्पर्धी मार्ग मौजूदा खिलाड़ियों को गति, पारदर्शिता और सेवा गुणवत्ता में सुधार करने के लिए प्रोत्साहित कर सकते हैं.
- स्थानीय-मुद्रा में वृद्धि: राष्ट्रीय मुद्राओं में अधिक इनवॉइसिंग और निपटान समय के साथ घरेलू वित्तीय बाजारों का समर्थन कर सकता है.
- रणनीतिक विकल्प (Strategic Redundancy): अधिक खंडित भू-राजनीतिक माहौल में सरकारें और बैंक बैकअप इंफ्रास्ट्रक्चर को महत्व दे सकते हैं.
छोटे और मध्यम आकार के निर्यातकों के लिए, तात्कालिक लाभ कोई अमूर्त ‘डी-डॉलराइजेशन’ नहीं होगा. यह सरल मिलान (Reconciliation), स्पष्ट भुगतान स्थिति, कम अप्रत्याशित कटौती और धन प्राप्त करने में बेहतर निश्चितता होगी. ये वे रोजमर्रा की समस्याएं हैं जो यह तय करती हैं कि कोई नया सिस्टम उपयोगकर्ता हासिल करता है या नहीं.
विखंडन और अविश्वास के जोखिम
वे ही विशेषताएं जो BRICS भुगतान अवसंरचना को कुछ देशों के लिए आकर्षक बनाती हैं, दूसरों को सतर्क करती हैं. यदि वैकल्पिक प्रणालियों को मुख्य रूप से प्रतिबंधों से बचने वाले उपकरणों के रूप में देखा जाता है, तो उन्हें पश्चिमी नियामकों, बैंकों और अनुपालन टीमों से कड़े निरीक्षण का सामना करना पड़ सकता है.
यह उन वैश्विक कंपनियों द्वारा इसे अपनाए जाने को सीमित कर सकता है जो द्वितीयक प्रतिबंधों (Secondary Sanctions) के जोखिम या प्रतिष्ठित जोखिम को सहन नहीं कर सकती हैं.
आंतरिक BRICS चुनौतियां भी हैं. सदस्यों के पास अलग-अलग विनिमय-दर व्यवस्थाएं, पूंजी नियंत्रण, बैंकिंग नियम, मुद्रास्फीति के इतिहास, डिजिटल मुद्रा रणनीतियां और भू-राजनीतिक प्राथमिकताएं हैं.
ऐसी विविधता के बीच एक विश्वसनीय निपटान परत बनाने के लिए आवश्यक लेकिन कम दिखाई देने वाले काम की आवश्यकता होती है: कानूनी समझौते, विवाद समाधान, साइबर सुरक्षा मानक, तरलता बैकस्टॉप और मनी लॉन्ड्रिंग विरोधी नियंत्रण.
विखंडन से लागत भी बढ़ सकती है. यदि बैंकों को SWIFT, घरेलू नेटवर्क, चीनी भुगतान मार्गों, क्षेत्रीय त्वरित भुगतान लिंक और BRICS चैनलों के लिए समानांतर प्रणालियों को बनाए रखना पड़ता है, तो अनुपालन और तकनीक का बोझ घटने से पहले बढ़ सकता है.
व्यवसायों और बैंकों को आगे क्या देखना चाहिए?
सबसे समझदारी भरी प्रतिक्रिया न तो घबराहट है और न ही इसे खारिज करना है. BRICS भुगतान प्रणाली वैश्विक बनने से बहुत पहले विशिष्ट गलियारों में महत्वपूर्ण हो सकती है. निर्णय निर्माताओं को नारों के बजाय व्यावहारिक रूप से इसे अपनाए जाने पर नजर रखनी चाहिए.
एक उपयोगी निगरानी चेकलिस्ट:
- कौन से केंद्रीय बैंक औपचारिक रूप से भुगतान पायलटों में भाग ले रहे हैं?
- कौन से वाणिज्यिक बैंक वास्तविक लेनदेन भेज और प्राप्त कर सकते हैं?
- क्या लेनदेन केंद्रीय बैंक के धन, वाणिज्यिक बैंक के धन, CBDC या टोकनाइज्ड परिसंपत्तियों में तय किए गए हैं?
- किन मुद्राओं में विश्वसनीय तरलता और हेजिंग उपकरण हैं?
- क्या अनुपालन नियम अमेरिका, यूरोपीय संघ, संयुक्त राष्ट्र और स्थानीय प्रतिबंध दायित्वों के अनुकूल हैं?
- क्या निर्यातकों को तेजी से निपटान, कम कुल लागत और बेहतर भुगतान दृश्यता मिलती है?
- क्या विवाद, धन वापसी और विफल-भुगतान प्रक्रियाएं स्पष्ट रूप से प्रलेखित हैं?
खजांचियों (Treasurers) के लिए, व्यावहारिक कदम जोखिम और प्रभाव का नक्शा बनाना है. उन व्यापारिक गलियारों की पहचान करें जहां भुगतान में देरी, FX स्प्रेड या कॉरेस्पोंडेंट बैंकिंग मुद्दे पहले से ही महंगे हैं. ये वे गलियारे हैं जहां BRICS विकल्प सबसे पहले व्यावसायिक रूप से प्रासंगिक बन सकते हैं.
एक क्रमिक बदलाव, न कि रातों-रात का बदलाव
BRICS भुगतान प्रयास को वित्तीय बहुध्रुवीयता (Financial Multipolarity) की ओर एक बड़े कदम के रूप में देखा जाना सबसे बेहतर है. SWIFT अभी भी गहराई से जमा हुआ है, डॉलर अत्यधिक तरल बना हुआ है, और IMF वैश्विक वित्तीय स्थिरता में एक विशिष्ट भूमिका निभाना जारी रखता है. BRICS सदस्य स्पष्ट रूप से अधिक विकल्प बनाने की कोशिश कर रहे हैं, खासकर उभरती अर्थव्यवस्थाओं के बीच व्यापार के लिए.
परिणाम इसके कार्यान्वयन पर निर्भर करेगा. यदि प्रणाली विश्वसनीय, अनुपालन योग्य, तरल और उपयोगकर्ता के अनुकूल निपटान प्रदान करती है, तो यह चुनिंदा भुगतान गलियारों को नया आकार दे सकती है. यदि यह मुख्य रूप से राजनीतिक ब्रांडिंग बनी रहती है, तो SWIFT का वर्चस्व केवल मामूली रुकावट के साथ जारी रहेगा.
संभावित भविष्य हर दूसरे नेटवर्क की जगह लेने वाला एक विजेता नहीं है. यह एक अधिक उलझा हुआ परिदृश्य है जहां SWIFT, घरेलू त्वरित भुगतान प्रणालियां, CBDC प्लेटफॉर्म, स्थानीय-मुद्रा व्यवस्थाएं और BRICS भुगतान प्रणाली एक साथ सह-अस्तित्व में रहेंगी.
वैश्विक वित्त के लिए, यह किसी क्रांति जैसा कम और अंतर्राष्ट्रीय व्यापार के नीचे की पाइपलाइनों की धीमी री-वायरिंग जैसा अधिक हो सकता है.
Also Follow Bharat Express on Youtube
-भारत एक्सप्रेस
इस तरह की अन्य खबरें पढ़ने के लिए भारत एक्सप्रेस न्यूज़ ऐप डाउनलोड करें.