

SWIFT को किनारे कर BRICS के बिजनेस-टू-बिजनेस (B2B) लोकल करेंसी ब्रिज आयातकों के लिए कैसे काम करते हैं?

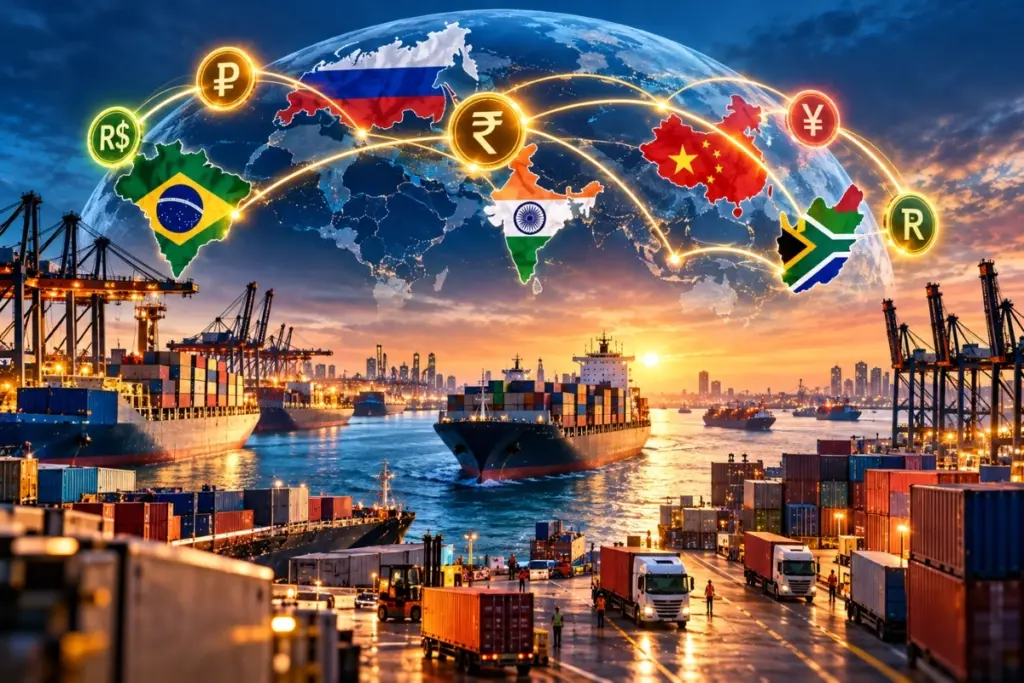
BRICS Local Currency Bridge: आयातकों के लिए BRICS बिजनेस-टू-बिजनेस लोकल करेंसी ब्रिज को ऐसे समझना सबसे आसान है कि ये ऐसे व्यावहारिक भुगतान रास्ते हैं, जिनके जरिए खरीदार और सप्लायर अपने या आपसी सहमति वाली क्षेत्रीय मुद्राओं में भुगतान का निपटान कर सकते हैं. इसका मतलब यह है कि हर सौदे को अमेरिकी डॉलर और उससे जुड़े कॉरस्पॉन्डेंट बैंकिंग नेटवर्क के जरिए ले जाने की मजबूरी नहीं रहती. ये व्यवस्था व्यापारिक जोखिमों को पूरी तरह खत्म नहीं करती और न ही बैंकों, अनुपालन जांच, अनुबंधों या विदेशी मुद्रा प्रबंधन की जरूरत को समाप्त करती है. लेकिन यह आयातकों को यह चुनने की अधिक स्वतंत्रता देती है कि उनके B2B लेनदेन की कीमत कैसे तय होगी, फंडिंग कैसे होगी, पुष्टि कैसे होगी और भुगतान का निपटान किस तरह होगा.
यह विचार इसलिए महत्वपूर्ण है क्योंकि BRICS देशों के बीच व्यापार अब भुगतान संप्रभुता, स्थानीय व्यापार और परिचालन मजबूती जैसी व्यापक चर्चाओं से जुड़ता जा रहा है. BRICS नेताओं ने सदस्य देशों और उनके व्यापारिक साझेदारों के बीच वित्तीय लेनदेन में स्थानीय मुद्राओं के अधिक उपयोग का सार्वजनिक रूप से समर्थन किया है. साथ ही, उन्होंने स्वैच्छिक आधार पर स्वतंत्र सीमा-पार भुगतान निपटान ढांचे पर भी चर्चा की है.
आयातकों के लिए SWIFT को किनारे करने का वास्तव में क्या मतलब है?
SWIFT को किनारे करने का मतलब आमतौर पर किसी खास भुगतान मार्ग में पारंपरिक SWIFT मैसेजिंग और कॉरस्पॉन्डेंट बैंकिंग पर निर्भरता कम करना होता है. इसका मतलब बैंकों या नियमों को हटाना नहीं है. SWIFT खुद को एक सुरक्षित वित्तीय संदेश प्रणाली बताता है, जिसका इस्तेमाल संस्थान भुगतान निर्देश भेजने के लिए करते हैं. पैसा वास्तव में वहीं जाकर अंतिम रूप से जमा नहीं होता.
आयातकों के लिए यह अंतर समझना जरूरी है. असली सवाल यह नहीं है कि ‘SWIFT या बिना SWIFT?’ बल्कि यह है कि ‘कौन सा भुगतान माध्यम, निपटान व्यवस्था, बैंक और मुद्रा मार्ग कम से कम परेशानी और स्वीकार्य जोखिम के साथ काम करेगा?’
पारंपरिक आयात भुगतान में अक्सर खरीदार डॉलर में भुगतान करता है, जबकि न तो खरीदार और न ही सप्लायर मुख्य रूप से डॉलर में कारोबार करते हैं. इस स्थिति में पैसा कई कॉरस्पॉन्डेंट बैंकों से होकर गुजर सकता है, जिससे समय, दस्तावेज, जांच और लागत से जुड़े अतिरिक्त पहलू जुड़ जाते हैं. लोकल करेंसी ब्रिज इस प्रक्रिया को छोटा या सरल बनाने की कोशिश करता है. इसमें आयातक और निर्यातक के बैंक व्यापार में इस्तेमाल होने वाली मुद्राओं के आसपास ही भुगतान और विदेशी मुद्रा विनिमय का समन्वय करते हैं.
इससे BRICS देशों के बीच B2B लोकल करेंसी व्यापार को व्यावहारिक समर्थन मिल सकता है. खरीद आदेश पर हस्ताक्षर होने के बाद मुद्रा को बाद में सोचने की बजाय, आयातक शुरुआत से ही उपलब्ध मुद्रा, सप्लायर की पसंद, भुगतान समय और कार्यशील पूंजी पर पड़ने वाले असर को ध्यान में रखकर सौदे की योजना बनाता है.
लोकल करेंसी ब्रिज की बुनियादी कार्यप्रणाली
लोकल करेंसी ब्रिज दो बाजारों के बीच भुगतान और मुद्रा विनिमय का समन्वित रास्ता होता है. इसे वाणिज्यिक बैंक, केंद्रीय बैंक भुगतान प्रणाली, द्विपक्षीय निपटान व्यवस्था, फिनटेक प्लेटफॉर्म, व्यापार वित्त प्रदाता या नई डिजिटल भुगतान संरचनाएं समर्थन दे सकती हैं. अलग-अलग देशों और बैंकों में इसका स्वरूप अलग हो सकता है, लेकिन इसका मूल उद्देश्य एक जैसा रहता है – आयात दायित्व को ऐसे भुगतान मार्ग से जोड़ना, जिसमें अनावश्यक मुद्रा परिवर्तन से बचा जा सके.
इसकी सरल प्रक्रिया कुछ इस प्रकार है:
- आयातक और सप्लायर चालान की मुद्रा तय करते हैं. यह सप्लायर की स्थानीय मुद्रा, आयातक की स्थानीय मुद्रा या दोनों द्वारा स्वीकार की गई किसी तीसरी BRICS-संबंधित मुद्रा हो सकती है.
- आयातक का बैंक विनिमय दर बताता है. इसमें दर, मार्जिन, शुल्क, समय सीमा, दस्तावेजी आवश्यकताएं और निपटान तिथि शामिल होनी चाहिए.
- भुगतान निर्देशों की पुष्टि की जाती है. बैंक अब भी संबंधित पक्षों की जांच, प्रतिबंधों की समीक्षा, व्यापार दस्तावेजों का सत्यापन और लाभार्थी की पुष्टि करते हैं.
- भुगतान ब्रिज के माध्यम से आगे बढ़ता है. यह जुड़े बैंक खातों, स्थानीय भुगतान प्रणालियों या विशेष सीमा-पार प्लेटफॉर्म के जरिए हो सकता है.
- सप्लायर को उपयोग योग्य धन प्राप्त होता है. असली परीक्षा यह होती है कि क्या सप्लायर उस मुद्रा को प्राप्त, रख, खर्च या परिवर्तित कर सकता है या नहीं.
इसी कारण स्थानीय मुद्रा में भुगतान केवल ट्रेजरी का विषय नहीं है. इसका असर खरीद प्रक्रिया, लॉजिस्टिक्स, सप्लायर से बातचीत, क्रेडिट शर्तों और कस्टम दस्तावेजों तक पड़ता है. यदि भुगतान में देरी होती है तो कंटेनर की रिहाई भी प्रभावित हो सकती है. यदि ऑर्डर और भुगतान के बीच विनिमय दर बदल जाती है तो अंतिम लागत भी बदल सकती है. और यदि लाभार्थी बैंक चुनी गई मुद्रा को प्रभावी ढंग से संसाधित नहीं कर पाता, तो पूरा फायदा खत्म हो सकता है.
BRICS व्यापार भुगतान के विकल्पों को आगे क्यों बढ़ा रहा है
BRICS की अर्थव्यवस्था कोई एक ऐसा बाजार नहीं है, जहां एक ही मुद्रा, एक ही नियामक या एक ही भुगतान नेटवर्क हो. यह अलग-अलग तरह की बड़ी अर्थव्यवस्थाओं का समूह है, जिनके पूंजी नियंत्रण, बैंकिंग सिस्टम, महंगाई की स्थिति, व्यापारिक प्राथमिकताएं और भू-राजनीतिक संबंध अलग-अलग हैं. यही जटिलता लोकल करेंसी में भुगतान के मॉडल को ज्यादा महत्व दे रही है. कंपनियां ऐसे विकल्प चाहती हैं जो उनके व्यापारिक रास्ते के हिसाब से काम करें, न कि हर जगह एक ही वैश्विक रास्ते पर निर्भर रहें.
आयातकों के लिए इसका फायदा खास तौर पर लगातार होने वाले कमोडिटी, मैन्युफैक्चरिंग, कृषि, ऊर्जा, मशीनरी और कंज्यूमर गुड्स के कारोबार में साफ दिखाई देता है. जब एक ही खरीदार और सप्लायर हर महीने कारोबार करते हैं, तो भुगतान के समय, विदेशी मुद्रा बदलने और बैंक शुल्क में छोटे बदलाव भी कीमत को लेकर भरोसे पर असर डाल सकते हैं. लोकल करेंसी में कारोबार करने से सप्लायर के लिए कीमत तय करना भी आसान हो सकता है, खासकर तब जब उसकी लागत, कर्मचारियों का वेतन और टैक्स की जिम्मेदारियां मुख्य रूप से उसके घरेलू बाजार की मुद्रा में हों.
नीति के स्तर पर BRICS में व्यापार को आसान बनाने और वित्तीय सहयोग पर लगातार जोर दिया गया है. तकनीक के स्तर पर mBridge जैसे प्रोजेक्ट्स ने कई केंद्रीय बैंकों की डिजिटल करेंसी पर आधारित ऐसी सीमा-पार भुगतान व्यवस्था की संभावनाएं तलाश की हैं, जिसमें भाग लेने वाले केंद्रीय बैंक और वाणिज्यिक बैंक तुरंत भुगतान और निपटान कर सकें. बैंक फॉर इंटरनेशनल सेटलमेंट्स के मुताबिक, Project mBridge 2024 में न्यूनतम व्यवहार्य उत्पाद के चरण तक पहुंच गया था और इसमें आगे भागीदारी के लिए आमंत्रित किया गया था. हालांकि, इसे BRICS के सभी आयात भुगतानों के लिए इस्तेमाल होने वाली सार्वभौमिक प्रणाली नहीं माना जाना चाहिए.
लोकल करेंसी में भुगतान से आयातकों को क्या फायदा होता है
सबसे बड़े फायदे विचारधारा से जुड़े नहीं, बल्कि कामकाज से जुड़े हैं. किसी आयातक को यह तय करने के लिए वैश्विक मौद्रिक राजनीति पर कोई राय बनाने की जरूरत नहीं है कि लोकल करेंसी में भुगतान करने से किसी खास खरीदारी में फायदा होगा या नहीं.
संभावित फायदे इस तरह हैं:
कम मुद्रा परिवर्तन: सप्लायर की कामकाज वाली मुद्रा के करीब भुगतान करने से दो बार मुद्रा बदलने का जोखिम कम हो सकता है.
सप्लायर की कीमत ज्यादा अनुमानित रहना: जब सप्लायर की वास्तविक लागत किसी दूसरी मुद्रा में होती है, तो वह अपनी कीमत में डॉलर के उतार-चढ़ाव का एक अतिरिक्त मार्जिन जोड़ सकता है. लोकल करेंसी में भुगतान से यह जरूरत कम हो सकती है.
बातचीत में बेहतर स्थिति: अपनी पसंद की निपटान मुद्रा में भुगतान की पेशकश करने से बेहतर भुगतान शर्तें हासिल करने में मदद मिल सकती है, खासकर उन सप्लायरों के साथ जिनसे लगातार कारोबार होता है.
भुगतान के वैकल्पिक रास्ते: अगर कोई भुगतान मार्ग धीमा या महंगा हो जाता है, तो मंजूर किए गए स्थानीय भुगतान माध्यम आयातक के लिए दूसरा विकल्प दे सकते हैं.
स्थानीय व्यापार व्यवस्था के साथ बेहतर तालमेल: घरेलू बैंक, टैक्स सिस्टम और स्थानीय सप्लायर परिचित मुद्राओं में भुगतान को ज्यादा आसानी से संभाल सकते हैं.
इसमें कार्यशील पूंजी का पहलू भी महत्वपूर्ण है. अगर कोई आयातक ऐसी मुद्रा में भुगतान कर सकता है, जो वह पहले से कमाता है, अपने पास रखता है या कम लागत में हासिल कर सकता है, तो उसे खराब समय पर डॉलर खरीदने की जरूरत कम हो सकती है. हालांकि, इसका फायदा आयातक के सामान्य नकदी प्रवाह पर निर्भर करता है. उदाहरण के लिए, अमेरिका की कोई ऐसी कंपनी जिसकी आमदनी केवल डॉलर में है, उसे किसी दूसरी मुद्रा में भुगतान करते समय फिर भी विदेशी मुद्रा का जोखिम उठाना पड़ सकता है, भले ही सप्लायर उसी मुद्रा में भुगतान लेना पसंद करता हो.
जोखिम अभी भी कहां मौजूद हैं
लोकल करेंसी ब्रिज जोखिम को खत्म नहीं करते. वे जोखिम की जगह और उसका स्वरूप बदलते हैं. आयातक को अभी भी मुद्रा विनिमय जोखिम, दूसरे पक्ष के जोखिम, कानूनी रूप से समझौते को लागू कराने, बैंक की विश्वसनीयता और दस्तावेजों की गुणवत्ता को संभालना पड़ता है. भुगतान का रास्ता सस्ता होना तब किसी काम का नहीं है, अगर इसके कारण यह भरोसा न रहे कि सप्लायर समय पर सामान जारी करेगा.
मुख्य जोखिमों पर ध्यान देना जरूरी है:
विदेशी मुद्रा में उतार-चढ़ाव: खरीद आदेश, सामान भेजने और अंतिम भुगतान के बीच स्थानीय मुद्राओं की कीमत तेजी से बदल सकती है.
तरलता की सीमा: कुछ मुद्रा जोड़ियों की कीमत तय करना और उनके जोखिम से बचाव करना दूसरी मुद्रा जोड़ियों के मुकाबले आसान होता है.
पूंजी नियंत्रण: कुछ देशों के नियम मुद्रा को दूसरी मुद्रा में बदलने, देश से बाहर पैसा भेजने या भुगतान के उद्देश्य पर रोक लगा सकते हैं.
अनुपालन जांच: बैंकों को अभी भी मनी लॉन्ड्रिंग रोकने, प्रतिबंधों और व्यापार नियंत्रण से जुड़े नियमों का पालन करना पड़ता है.
विवाद की स्थिति में समाधान: अनुबंध में यह साफ होना चाहिए कि अगर लोकल करेंसी ब्रिज काम नहीं करता, भुगतान में देरी होती है या तय रकम से कम पैसा पहुंचता है तो क्या होगा.
अकाउंटिंग प्रक्रिया: वित्तीय टीम के पास चालान की रकम, इस्तेमाल की गई विनिमय दर, शुल्क और वास्तविक लाभ या नुकसान का साफ रिकॉर्ड होना चाहिए.
यहीं आयातकों को नारों से सावधान रहना चाहिए. “SWIFT को बायपास करना” सुनने में आसान लगता है, लेकिन किसी एक मैसेजिंग नेटवर्क को हटाकर किया गया भुगतान भी विनियमित बैंकों, राष्ट्रीय भुगतान प्रणालियों, कॉरस्पॉन्डेंट खातों या केंद्रीय बैंक के नियमों पर निर्भर हो सकता है. कुछ व्यापारिक रास्तों पर SWIFT अभी भी सबसे भरोसेमंद विकल्प हो सकता है. वहीं कुछ दूसरे रास्तों पर लोकल करेंसी का भुगतान माध्यम ज्यादा तेज, आसान या कारोबार के लिहाज से ज्यादा प्रभावी हो सकता है.
आयातक BRICS के लोकल करेंसी भुगतान मार्ग को कैसे परखे?
किसी आयातक को BRICS के लोकल करेंसी भुगतान मार्ग को आजमाने के लिए शुरुआत एक ऐसे सप्लायर से करनी चाहिए, जिसके साथ बार-बार कारोबार होता हो. इसके साथ एक ऐसी रकम का चालान होना चाहिए जिसे आसानी से संभाला जा सके और भुगतान का रास्ता पूरी तरह साफ और दस्तावेजों में दर्ज हो. इसके बाद ही इसे बड़े स्तर पर खरीद प्रक्रिया में लागू करना चाहिए.
इसका उद्देश्य केवल अच्छी विनिमय दर हासिल करना नहीं, बल्कि पूरी प्रक्रिया को सफल साबित करना होना चाहिए. एक सफल परीक्षण में यह साफ होना चाहिए कि सप्लायर को समय पर पैसा मिला, बैंक के दस्तावेजों ने सही तरीके से काम किया, अकाउंटिंग टीम लेनदेन का मिलान कर पाई और सामान की कुल लागत पुराने भुगतान मार्ग की तुलना में बेहतर या ज्यादा अनुमानित रही.
पहले लेनदेन से पहले इस चेकलिस्ट का इस्तेमाल करें:
- सप्लायर की पसंदीदा चालान मुद्रा और उसके लाभार्थी बैंक की क्षमता की पुष्टि करें.
- अपने बैंक से पूछें कि क्या वह संबंधित मुद्रा जोड़ी और दोनों देशों के भुगतान मार्ग को सपोर्ट करता है.
- विदेशी मुद्रा का मार्जिन, ट्रांसफर शुल्क, लिफ्टिंग शुल्क और बिचौलिया शुल्क समेत पूरी लागत की जानकारी मांगें.
- भुगतान निपटान में लगने वाले समय की तुलना अपनी मौजूदा SWIFT आधारित प्रक्रिया से करें.
- जांचें कि क्या आप भुगतान को ट्रैक कर सकते हैं और भुगतान का प्रमाण किस रूप में उपलब्ध होगा.
- विनिमय दर के स्रोत, भुगतान की तारीख, कम भुगतान, देरी और रिफंड से जुड़ी अनुबंध की शर्तों की समीक्षा करें.
- पूछें कि क्या मुद्रा जोखिम से बचाव के लिए हेजिंग के विकल्प उपलब्ध हैं.
- सामान भेजने से पहले पूरी योजना को अनुपालन, टैक्स, ट्रेजरी, खरीद और लॉजिस्टिक्स टीमों से जांच करवाएं.
इस परीक्षण में एक वैकल्पिक रास्ता भी होना चाहिए. अगर लोकल करेंसी ब्रिज काम नहीं करता है, तो क्या आयातक पारंपरिक बैंक वायर के जरिए भुगतान कर सकता है? अगर मुद्रा की दी गई दर की समय सीमा खत्म हो जाती है तो कीमत में हुए बदलाव का बोझ कौन उठाएगा? इसी तरह, अगर सप्लायर का बैंक भुगतान को स्वीकार नहीं करता है तो उसे दोबारा भेजने के लिए कौन से दस्तावेज चाहिए होंगे?
ये सवाल नकारात्मक सोच नहीं हैं. यही बातें किसी भुगतान मार्ग को व्यावसायिक रूप से इस्तेमाल करने लायक बनाती हैं.
भुगतान के रास्ते जितनी ही जरूरी हैं अनुबंध की शर्तें
कई आयातक भुगतान प्लेटफॉर्म पर तो ध्यान देते हैं, लेकिन खरीद अनुबंध को नजरअंदाज कर देते हैं. यह गलती है. अनुबंध में यह तय होता है कि भुगतान की जिम्मेदारी किस मुद्रा में तय होगी, कौन सी विनिमय दर लागू होगी, भुगतान कब पूरा माना जाएगा और बैंक का शुल्क कौन देगा.
एक साफ लोकल करेंसी क्लॉज में तीन स्तर होने चाहिए. पहला, इसमें चालान की मुद्रा और आंशिक भुगतान की अनुमति है या नहीं, यह साफ होना चाहिए. दूसरा, इसमें बताया जाना चाहिए कि रकम उसी मुद्रा में तय है या किसी दूसरी संदर्भ मुद्रा के आधार पर किसी खास तारीख को इसकी गणना होगी. तीसरा, इसमें यह बताया जाना चाहिए कि अगर नियमों में बदलाव, बैंक की तकनीकी समस्या या भुगतान अस्वीकार होने के कारण चुना गया भुगतान मार्ग उपलब्ध नहीं रहता है तो क्या होगा.
उदाहरण के लिए, BRICS के किसी बाजार से मशीनरी खरीदने वाला आयातक डॉलर पर लगने वाले अतिरिक्त मार्जिन से बचने के लिए सप्लायर की स्थानीय मुद्रा में भुगतान करने पर सहमत हो सकता है. अगर दोनों बैंक इस भुगतान मार्ग को सपोर्ट करते हैं और आयातक मुद्रा जोखिम से बचने की व्यवस्था करता है, तो यह अच्छी तरह काम कर सकता है.
लेकिन अगर अनुबंध में सिर्फ इतना लिखा है कि “लोकल करेंसी ट्रांसफर के जरिए भुगतान होगा” और इसमें विनिमय दर, समय और भुगतान विफल होने की स्थिति से जुड़ी शर्तें साफ नहीं हैं, तो छोटी सी देरी भी कारोबारी विवाद में बदल सकती है.
भविष्य में एक बड़ा बदलाव नहीं, बल्कि हाइब्रिड व्यवस्था की संभावना
आयातकों के लिए सबसे व्यावहारिक भविष्य यह नहीं है कि पूरी दुनिया एक साथ SWIFT को छोड़कर किसी एक BRICS सिस्टम पर चली जाए. ज्यादा संभावना एक ऐसी हाइब्रिड व्यवस्था की है, जिसमें कंपनियां SWIFT वायर, स्थानीय भुगतान प्रणालियों, द्विपक्षीय निपटान व्यवस्था, क्षेत्रीय प्लेटफॉर्म, व्यापार वित्त साधनों और नए टोकनाइज्ड या CBDC आधारित प्रयोगों में से जरूरत के हिसाब से चुनाव करेंगी.
यूरोपीय सेंट्रल बैंक ने BIS से जुड़े ऐसे काम का उल्लेख किया है, जिसमें विदेशी मुद्रा लेनदेन के लिए सिंक्रोनाइजेशन के जरिए थोक भुगतान ढांचों को एक-दूसरे के साथ काम करने योग्य बनाने की दिशा दिखाई गई है. इससे एक बड़े रुझान का संकेत मिलता है. भुगतान प्रणालियां जरूरी नहीं कि एक जैसी बन रही हों, बल्कि वे एक-दूसरे से ज्यादा जुड़ रही हैं.
यह हाइब्रिड भविष्य उन आयातकों के लिए फायदेमंद होगा जिनकी ट्रेजरी व्यवस्था मजबूत और अनुशासित है. जो कारोबारी अपने व्यापारिक रास्तों, सप्लायर की मुद्राओं, भुगतान के समय और जोखिम लेने की क्षमता को अच्छी तरह समझते हैं, वे जरूरत के हिसाब से लोकल करेंसी ब्रिज का इस्तेमाल कर पाएंगे. वहीं जो कारोबारी पर्याप्त नियंत्रण के बिना हर नए भुगतान माध्यम को अपनाने की कोशिश करेंगे, वे पुराने परिचित झंझटों की जगह नई और अनजान समस्याएं खड़ी कर सकते हैं.
आयातकों के लिए मुख्य बात
BRICS में B2B लोकल करेंसी ट्रेडिंग अंतरराष्ट्रीय वित्त व्यवस्था से बच निकलने का कोई जादुई रास्ता नहीं है. यह आयातकों के लिए एक व्यावहारिक टूलकिट है, जो उन्हें B2B लेनदेन, मुद्रा विनिमय, सप्लायर की शर्तों और स्थानीय व्यापारिक संबंधों पर ज्यादा नियंत्रण हासिल करने में मदद कर सकती है.
यह अवसर तभी वास्तविक फायदा बनता है, जब संबंधित पक्ष उस भुगतान मार्ग को सपोर्ट करते हों, सप्लायर को भी फायदा हो, कारोबार अपने विदेशी मुद्रा जोखिम को समझता हो और अनुबंध में सभी शर्तें साफ तौर पर तय की गई हों.
ये भी पढ़ें- BRICS से भारत को क्या मिला? कूटनीतिक ताकत या 226 अरब डॉलर का व्यापार घाटा
छोटे स्तर से शुरुआत करें, नतीजे को मापें और वैकल्पिक भुगतान रास्ता खुला रखें. अगर लोकल करेंसी ब्रिज नियमों के पालन या भुगतान की निश्चितता को कमजोर किए बिना प्रक्रिया को आसान बनाता है, तो यह आयातक की ट्रेड फाइनेंस रणनीति का उपयोगी हिस्सा बन सकता है. लेकिन अगर इससे लागत, समय या सप्लायर के भरोसे में सुधार किए बिना सिर्फ जटिलता बढ़ती है, तो पारंपरिक भुगतान मार्ग अभी भी कारोबार के लिए बेहतर फैसला हो सकता है.
-भारत एक्सप्रेस
इस तरह की अन्य खबरें पढ़ने के लिए भारत एक्सप्रेस न्यूज़ ऐप डाउनलोड करें.